परिचय
दो ट्रेडर। एक ही स्ट्रैटेजी। एक ही मार्केट। एक जैसे एंट्री सिग्नल। 12 महीनों में बिल्कुल अलग नतीजे।
ट्रेडर A साल के अंत में 42% नीचे है। ट्रेडर B 31% ऊपर। बैकटेस्ट में स्ट्रैटेजी का विन रेट 58% था। दोनों के लिए काम करना चाहिए था। क्या हुआ? (यह समझाने के लिए एक काल्पनिक उदाहरण है।)
ट्रेडर A के पास पोज़िशन साइज़िंग के कोई नियम नहीं थे। रिस्क मैनेजमेंट भरोसे पर चलता था: "यह मज़बूत सेटअप है" का मतलब बड़ा ट्रेड। जब स्ट्रैटेजी में लगातार 5 घाटे आए (जो हर स्ट्रैटेजी में आते हैं), तो ट्रेडर A की बड़ी पोज़िशन ने संभलने लायक गिरावट को अकाउंट के लिए खतरे वाले घाटे में बदल दिया। बड़े घाटे के भावनात्मक दबाव से बदले की ट्रेडिंग हुई, जिससे हालात और बिगड़े।
ट्रेडर B ने हर ट्रेड में ठीक 1% पूंजी का जोखिम लिया। हर ट्रेड। कोई अपवाद नहीं। वही 5 घाटों का सिलसिला ट्रेडर B को करीब 5% पूंजी का पड़ा। वसूली लायक। स्ट्रैटेजी चलती रही। साल के बाकी ट्रेड में बढ़त ने अपना असर दिखाया।
स्ट्रैटेजी एक जैसी थी। नतीजा पूरी तरह रिस्क मैनेजमेंट, या उसकी कमी, से तय हुआ।
यह गाइड इसी के बारे में है: एल्गोरिदमिक ट्रेडिंग में रिस्क मैनेजमेंट का व्यवस्थित, प्रोफेशनल तरीका, और ऑटोमेशन इन नियमों को कैसे लागू करता है जब इंसानी इच्छाशक्ति अक्सर जवाब दे जाती है।
रिस्क मैनेजमेंट स्ट्रैटेजी से ज़्यादा अहम क्यों है
सेबी (SEBI) का डेटा लगातार दिखाता है कि 3 साल की अवधि में 90% से ज़्यादा F&O ट्रेडर पैसा गंवाते हैं। यह कहानी कि ऐसा रिटेल ट्रेडर्स की खराब स्ट्रैटेजी की वजह से है, काफी हद तक गलत है। ज़्यादातर रिटेल ट्रेडर बुनियादी टेक्निकल एनालिसिस, ट्रेंड फॉलोइंग या ऑप्शन सेलिंग के तौर-तरीके समझते हैं। लगातार लागू करने पर स्ट्रैटेजी में खुद बढ़त होती है।
समस्या है इतना टिके रहना कि बढ़त अपना असर दिखा सके।
हर प्रॉफिटेबल स्ट्रैटेजी में घाटे के सिलसिले आते हैं। 60% विन रेट वाली स्ट्रैटेजी में भी लगातार 5, 6, यहां तक कि 8 घाटे आएंगे। सही पोज़िशन साइज़िंग और डेली लॉस लिमिट के बिना आंकड़ों के हिसाब से ये सामान्य सिलसिले अकाउंट खत्म कर देते हैं: इसलिए नहीं कि स्ट्रैटेजी फेल हुई, बल्कि इसलिए कि ट्रेडर गिरावट झेलने लायक तैयार नहीं था।
"मैं आज तक ऐसे किसी प्रोफेशनल से नहीं मिला जो कहे कि उसकी बढ़त बेहतर स्ट्रैटेजी से आती है। हर प्रोफेशनल, चाहे ऑप्शन सेलिंग में हो, एल्गो ट्रेडिंग में या संस्थागत फंड मैनेजमेंट में, एक ही बात कहता है: टिके रहना ही बढ़त है। घाटे के सिलसिले रिस्क मैनेजमेंट से झेले जाते हैं। स्ट्रैटेजी बाद में आती है।"
प्रोफेशनल ट्रेडर की सोच: पहले पूंजी बचाओ
प्रोफेशनल ट्रेडर जोखिम के बारे में रिटेल ट्रेडर्स से बुनियादी तौर पर अलग सोचते हैं:
- रिटेल ट्रेडर: "इस ट्रेड में मैं कितना कमा सकता हूं?" → एंट्री से पहले फायदे पर ध्यान
- प्रोफेशनल ट्रेडर: "इस ट्रेड में मैं कितना गंवा सकता हूं?" → संभावित फायदे से पहले अधिकतम नुकसान तय
यह निराशावाद नहीं। यह गणित है। नुकसान का हिसाब देखिए:
- 10% गंवाया → वसूली के लिए 11.1% चाहिए
- 25% गंवाया → वसूली के लिए 33.3% चाहिए
- 50% गंवाया → वसूली के लिए 100% चाहिए
- 75% गंवाया → वसूली के लिए 300% चाहिए
50% ड्रॉडाउन से सिर्फ बराबरी पर आने के लिए 100% रिटर्न चाहिए। अगर आपकी स्ट्रैटेजी अच्छे हालात में साल में 25% कमाती है, तो कमज़ोर रिस्क मैनेजमेंट के एक दौर की भरपाई में 4 साल का परफेक्ट प्रदर्शन चला जाता है।
प्रोफेशनल ट्रेडर अपने ट्रेडिंग अकाउंट को अपनी इन्वेंटरी, यानी अपने कारोबार का कच्चा माल, मानते हैं। इन्वेंटरी नष्ट करने से सिर्फ नुकसान नहीं होता; भविष्य में कमाने की क्षमता ही खत्म हो जाती है। पूंजी बचाना रूढ़िवादी होना नहीं है। यह इतने लंबे समय तक खेल में बने रहना है कि आपकी बढ़त कंपाउंड हो सके।
रिस्क मैनेजमेंट के मूल सिद्धांत
1. पूंजी बचाना
हर ट्रेड का पहला लक्ष्य पैसा कमाना नहीं, यह पक्का करना है कि नुकसान पहले से तय अधिकतम से ज़्यादा न हो। आगे के ट्रेड के लिए ज़रूरी पूंजी बचाने के मुकाबले प्रॉफिट दूसरे नंबर पर है। छोटे, नियंत्रित घाटों का सिलसिला झेला जा सकता है। एक बड़ा, बेकाबू घाटा हफ्तों की कमाई मिटा सकता है।
2. बड़ी जीत से ज़्यादा एकरूपता
सबसे खतरनाक ट्रेड अक्सर वे होते हैं जो सबसे ज़्यादा पैसा कमाते हैं: वे बड़ी पोज़िशन लेने की आदत पक्की करते हैं। प्रोफेशनल ट्रेडर किसी एक जीत के आकार से ज़्यादा रिटर्न की एकरूपता की परवाह करते हैं। छोटी, अनुशासित पोज़िशन का लगातार इस्तेमाल बेतरतीब बड़ी पोज़िशन से ज़्यादा भरोसे से कंपाउंड होता है।
3. संभावना वाली सोच
कोई भी एक ट्रेड "पक्का" नहीं होता। आपके सबसे अच्छे सेटअप भी कुछ प्रतिशत बार फेल होते हैं। प्रोफेशनल ट्रेडर अलग-अलग ट्रेड के नतीजों की जगह कई ट्रेड की एक्सपेक्टेड वैल्यू में सोचते हैं। यही संभावना वाली सोच उन्हें बिना भावना के स्टॉप लॉस लगाने देती है, क्योंकि स्टॉप सिस्टम का हिस्सा है, नाकामी की स्वीकृति नहीं।
4. फायदे से पहले जोखिम
हर ट्रेड में जोखिम और फायदा दोनों होते हैं। प्रोफेशनल ट्रेडर पहले जोखिम आंकते हैं: "अगर मैं गलत हूं, तो कितना गंवाऊंगा?" जोखिम मंज़ूर हो, तभी वे फायदा आंकते हैं: "अगर सही हूं, तो कितना कमाऊंगा?" ऐसे ट्रेड में कभी एंट्री न लें जहां मंज़ूर जोखिम के साथ पर्याप्त संभावित फायदा न हो।
प्रोफेशनल एल्गो ट्रेडर्स के रिस्क मैनेजमेंट के टॉप 10 तरीके
पोज़िशन साइज़िंग आपके तय जोखिम सहने की क्षमता के आधार पर तय करती है कि कितनी यूनिट/लॉट/कॉन्ट्रैक्ट ट्रेड करने हैं। यह सबसे अहम तरीका है क्योंकि यह पक्का करती है कि कोई भी एक ट्रेड, उसका नतीजा कुछ भी हो, आपकी पूंजी को बहुत ज़्यादा नुकसान न पहुंचाए।
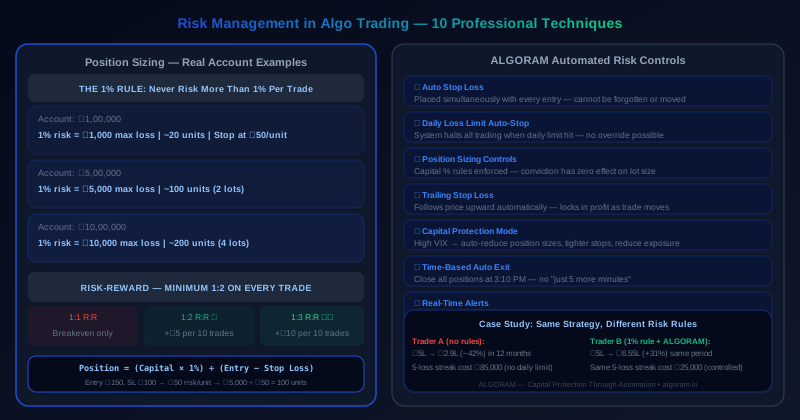
अकाउंट: ₹5,00,000 | जोखिम: 1% = ₹5,000 | एंट्री: NIFTY CE ₹150 | SL: ₹100 | प्रति यूनिट जोखिम = ₹50
पोज़िशन साइज़ = ₹5,000 ÷ ₹50 = 100 यूनिट (लॉट की संख्या मौजूदा लॉट साइज़ पर निर्भर)
सेटअप कितना भी मज़बूत दिखे, किसी एक ट्रेड पर अधिकतम जोखिम कुल पूंजी के तय प्रतिशत पर रहता है। यह प्रतिशत भरोसे के हिसाब से नहीं बदलता: यह पक्का नियम है।
₹1,00,000 अकाउंट @ 1%: हर ट्रेड में अधिकतम नुकसान = ₹1,000
₹5,00,000 अकाउंट @ 1%: हर ट्रेड में अधिकतम नुकसान = ₹5,000
₹10,00,000 अकाउंट @ 1%: हर ट्रेड में अधिकतम नुकसान = ₹10,000
1% जोखिम पर: लगातार 50 घाटे = अकाउंट में ~40% गिरावट। झेलने लायक। स्ट्रैटेजी के पास संभलने का समय है।
प्रोफेशनल और रिटेल ट्रेडर्स का सबसे बड़ा फर्क यह है: प्रोफेशनल मार्केट के हालात या भरोसे की परवाह किए बिना तय जोखिम प्रतिशत लागू करते हैं। रिटेल ट्रेडर तब साइज़ बढ़ाते हैं जब उन्हें "भरोसा" होता है, और यह अक्सर उनकी सबसे भावनात्मक हालत होती है।
स्टॉप लॉस पहले से तय वह प्राइस लेवल है जिस पर घाटे वाला ट्रेड अपने-आप बंद होता है और नुकसान आपकी मंज़ूर सीमा तक रहता है। इसे एंट्री से पहले तय करना होता है: भावनात्मक दबाव में उसी वक्त कभी नहीं।
स्टॉप लॉस लगाने के तरीके:
- प्रतिशत आधारित: प्रीमियम एंट्री से X% गिरे तो एग्ज़िट (जैसे ऑप्शन प्रीमियम का 40%)
- ATR-आधारित: स्टॉप = एंट्री ± (1.5–2 × ATR): मौजूदा मार्केट वोलैटिलिटी के हिसाब से बदलता है
- सपोर्ट/रेज़िस्टेंस आधारित: अहम प्राइस एक्शन लेवल या पुट OI सपोर्ट के नीचे स्टॉप
- ट्रेलिंग स्टॉप: प्रॉफिट की दिशा में प्राइस के साथ चलता है और धीरे-धीरे फायदा लॉक करता है
एंट्री: NIFTY 24,000 CE @ ₹120 | स्टॉप लॉस: ₹80 (33% गिरावट)
अधिकतम नुकसान = ₹120 − ₹80 = ₹40 × 50 यूनिट = ₹2,000 (उदाहरण; असली लॉट साइज़ NSE पर देखें)
रिस्क-रिवॉर्ड रेशियो आपके संभावित नुकसान (रिस्क) की तुलना संभावित प्रॉफिट (रिवॉर्ड) से करता है। 1:2 का मतलब है ₹2 कमाने की संभावना के लिए ₹1 का जोखिम। यह एक नियम पहला ट्रेड लगने से पहले ही तय कर देता है कि स्ट्रैटेजी गणित के हिसाब से चल सकती है या नहीं।
1:1 R:R, 50% विन रेट → बराबरी (खर्च से पहले)
1:2 R:R, 40% विन रेट → प्रॉफिट: 4 जीत × ₹2 − 6 हार × ₹1 = +₹2
1:3 R:R, 33% विन रेट → बराबरी
कम से कम 1:2 का मतलब है औसत स्ट्रैटेजी भी टिक सकती है।
डेली लॉस लिमिट एक ट्रेडिंग सेशन में मंज़ूर अधिकतम कुल नुकसान है। सीमा पहुंचते ही उस दिन की सारी ट्रेडिंग रुक जाती है: न नियम तोड़ना, न "वापस लाने के लिए बस एक ट्रेड"।
अकाउंट: ₹5,00,000 | डेली लिमिट: 2% = ₹10,000
दिन में ₹10,000 गंवाने के बाद: सारी नई ट्रेडिंग रुकती है। सिस्टम अपने-आप रुक जाता है।
कल नई शुरुआत: न भावनाओं का बोझ, न बदले की ट्रेडिंग।
डेली लिमिट के बिना: एक खराब सुबह तबाही वाला दिन बन सकती है।
इंट्राडे और ऑप्शन ट्रेडर्स के लिए यह सबसे अहम ऑटोमेटेड रिस्क फीचर है। खराब दिनों का सिलसिला, जहां एक नुकसान बदले की ट्रेडिंग और फिर बड़े नुकसान तक ले जाता है, अकाउंट डुबोने का सबसे आम पैटर्न है। डेली लिमिट इसे ढांचे से ही खत्म करती है।
ड्रॉडाउन अकाउंट वैल्यू में पीक से सबसे निचले स्तर तक की गिरावट है। अधिकतम ड्रॉडाउन कंट्रोल का मतलब है जब पीक से कुल नुकसान तय प्रतिशत (जैसे 15–20%) से ज़्यादा हो, तो स्ट्रैटेजी रोक देना।
10% ड्रॉडाउन → वसूली के लिए 11.1% चाहिए
20% ड्रॉडाउन → वसूली के लिए 25% चाहिए
30% ड्रॉडाउन → वसूली के लिए 42.9% चाहिए
50% ड्रॉडाउन → वसूली के लिए 100% चाहिए
15% ड्रॉडाउन पर रुककर समीक्षा करना समझदारी है। 50% तक जाने देना वसूली का रास्ता खत्म कर देता है।
प्रोफेशनल एल्गो ट्रेडर एक साथ कई ऐसी स्ट्रैटेजी चलाते हैं जो आपस में जुड़ी नहीं होतीं। NIFTY की दिशा वाली स्ट्रैटेजी और बैंक निफ्टी की प्रीमियम सेलिंग स्ट्रैटेजी की ताकतें अलग हैं: एक ट्रेंडिंग मार्केट में अच्छा करती है, दूसरी दायरे वाले मार्केट में। दोनों चलाने से कुल प्रदर्शन संतुलित होता है और किसी एक मार्केट हालात पर निर्भरता घटती है।
स्ट्रैटेजी में पूंजी का बंटवारा ऐसा हो कि अगर एक स्ट्रैटेजी दूसरी के साथ-साथ अधिकतम ड्रॉडाउन पर पहुंचे, तब भी मिला-जुला असर आपके पोर्टफोलियो की ड्रॉडाउन सीमा न तोड़े।
मार्केट की वोलैटिलिटी बदलती है। India VIX 12 और VIX 22 बिल्कुल अलग ट्रेडिंग माहौल हैं। VIX 22 पर ऑप्शन प्रीमियम काफी महंगे होते हैं। पोज़िशन साइज़ उसी हिसाब से बदलना चाहिए।
सामान्य पोज़िशन: VIX 14 पर 4 लॉट (बेसलाइन)
मौजूदा VIX: 22 → बदला हुआ = 4 × (14 ÷ 22) = 2.5 लॉट (घटाकर 2)
ज़्यादा वोलैटिलिटी = छोटी पोज़िशन, चौड़े नतीजे, ज़्यादा जोखिम।
सबसे बेहतरीन रिस्क मैनेजमेंट सिस्टम भी बेकार है अगर भावनात्मक दबाव के पल में उसे तोड़ा जा सके। रिस्क मैनेजमेंट में ऑटोमेशन की कीमत तेज़ अमल में नहीं, बिना अपवाद अमल में है। ALGORAM के ऑटोमेटेड रिस्क कंट्रोल हर नियम मशीनी तरीके से लागू करते हैं: हर एंट्री के साथ तय स्टॉप लॉस, सीमा टूटने पर डेली लिमिट लागू, और भरोसे की जगह कैपिटल नियमों से पोज़िशन साइज़।
हर ट्रेड का रिस्क मैनेजमेंट ज़रूरी है लेकिन काफी नहीं। अगर आपके 4 ट्रेड एक साथ खुले हैं, हर एक में पूंजी का 2% जोखिम, तो आपका कुल पोर्टफोलियो जोखिम 8% है। प्रोफेशनल ट्रेडर पोर्टफोलियो का अधिकतम कुल जोखिम, यानी सारी खुली पोज़िशन के जोखिम का जोड़, तय करते हैं, आमतौर पर पूंजी का 4–8%। जब पोर्टफोलियो जोखिम पहले से 8% हो, तो 5वां ट्रेड खोलना मना है, अगला सेटअप कितना भी अच्छा दिखे।
असली अकाउंट उदाहरणों के साथ पोज़िशन साइज़िंग
देखिए पोज़िशन साइज़िंग क्या करती है: यह पोज़िशन साइज़ को अकाउंट साइज़ के अनुपात में बढ़ाती है। ₹1 लाख वाला ट्रेडर और ₹10 लाख वाला ट्रेडर, दोनों अपनी-अपनी पूंजी का ठीक 1% जोखिम लेते हैं। ₹10 लाख वाले के पास ज़्यादा यूनिट हैं, लेकिन पूंजी के मुकाबले ज़्यादा जोखिम नहीं। टिकाऊ अकाउंट ग्रोथ की यही नींव है: जोखिम प्रतिशत में एक जैसा रहता है जबकि पोज़िशन का असली साइज़ अकाउंट के साथ बढ़ता है।
रिस्क-रिवॉर्ड रेशियो को समझें
रिस्क-रिवॉर्ड रेशियो तय करता है कि विन रेट कुछ भी हो, स्ट्रैटेजी गणित के हिसाब से चल सकती है या नहीं। यह टेबल अलग-अलग रिस्क-रिवॉर्ड पर बराबरी के लिए ज़रूरी न्यूनतम विन रेट दिखाती है:
| रिस्क-रिवॉर्ड रेशियो | बराबरी के लिए न्यूनतम विन रेट | 50% विन रेट पर (10 ट्रेड) | फैसला |
|---|---|---|---|
| 1:0.5 (₹1 कमाने के लिए ₹2 का जोखिम) | 67%+ | 5×₹1 − 5×₹2 = −₹5 नुकसान | नहीं चल सकता |
| 1:1 (बराबर) | 50% | बराबरी (खर्च से पहले) | मामूली |
| 1:1.5 | 40% | 5×₹1.5 − 5×₹1 = +₹2.5 | चल सकता है |
| 1:2 (सुझाया न्यूनतम) | 33% | 5×₹2 − 5×₹1 = +₹5 | मज़बूत |
| 1:3 | 25% | 5×₹3 − 5×₹1 = +₹10 | बेहतरीन |
1:2 से कम रिस्क-रिवॉर्ड वाला ट्रेड कभी न लें। सेटअप "मज़बूत दिखे" तब भी खराब रिस्क-रिवॉर्ड उसे गणित के हिसाब से ट्रेड न करने से भी खराब बना देता है।
प्रोफेशनल्स के इस्तेमाल किए स्टॉप लॉस के आम तरीके
| स्टॉप लॉस का प्रकार | कैसे काम करता है | किसके लिए अच्छा | उदाहरण |
|---|---|---|---|
| प्रीमियम का तय % | प्रीमियम एंट्री से X% गिरे तो एग्ज़िट | ऑप्शन बाइंग | एंट्री ₹120, 35% नुकसान पर SL = ₹78 पर एग्ज़िट |
| ATR-आधारित | स्टॉप = एंट्री से 1.5–2 × ATR नीचे | इंडेक्स/स्टॉक ट्रेड | ATR = ₹100, एंट्री ₹24,050, SL = ₹23,850 |
| प्राइस एक्शन लेवल | S/R या OI सपोर्ट के नीचे स्टॉप | कई पुष्टियों वाले सेटअप | पुट OI के S1 लेवल के नीचे स्टॉप |
| ट्रेलिंग स्टॉप | प्राइस के साथ ऊपर चलता है, फायदा लॉक करता है | ट्रेंडिंग मार्केट | प्रॉफिट का 30% ट्रेल: पोज़िशन ₹100 ऊपर, SL अब +₹70 पर |
| समय पर एग्ज़िट | P&L कुछ भी हो, तय समय पर एग्ज़िट | ऑप्शन (थीटा का जोखिम) | सारी पोज़िशन 3:10 PM पर बंद |
उदाहरण: ट्रेडर A बनाम ट्रेडर B, एक ही स्ट्रैटेजी, अलग रिस्क मैनेजमेंट
फर्क स्ट्रैटेजी का नहीं था: वह एक जैसी थी। फर्क समझ का नहीं था: दोनों ट्रेडर एक जैसे सेटअप समझते थे। फर्क पूरी तरह रिस्क मैनेजमेंट का था: पोज़िशन साइज़िंग, स्टॉप लॉस का अनुशासन और डेली लिमिट। ट्रेडर B की बढ़त स्ट्रैटेजी की बारीकी नहीं थी। वह टिके रहना था। (यह उदाहरण समझाने के लिए है, असली नतीजे नहीं।)
🛡️ रिस्क नियम अपने-आप लागू करें
ALGORAM में हर एंट्री के साथ स्टॉप लॉस नियम में तय होता है और हर मिनट जांचा जाता है, डेली लॉस लिमिट लागू होती है, और पोज़िशन साइज़ कैपिटल नियमों से निकलता है। पेपर मोड में फ्री डेमो, कोई पैसा जोखिम में नहीं।
NIFTY और बैंक निफ्टी ऑप्शन ट्रेडिंग में रिस्क मैनेजमेंट
ऑप्शन ट्रेडिंग में जोखिम की कुछ खास बातें हैं, जिनके लिए खास तरीके चाहिए:
- ऑप्शन ज़ीरो तक जा सकते हैं। इक्विटी के उलट, खरीदा हुआ ऑप्शन प्रीमियम का 100% गंवा सकता है। पोज़िशन साइज़िंग में सबसे बुरी स्थिति पूरा प्रीमियम जाना मानें, सिर्फ स्टॉप लॉस लेवल नहीं।
- टाइम डिके (थीटा) हर दिन बायर्स के खिलाफ काम करता है। खरीदा हुआ ऑप्शन जितना लंबा रखेंगे, प्राइस न चलने पर भी प्रीमियम डिके उतनी वैल्यू घटाएगा। ऑप्शन बायर्स के लिए समय पर एग्ज़िट ज़रूरी है।
- एक्सपायरी के दिन गामा की तेज़ी। एक्सपायरी के पास ATM ऑप्शन 10 मिनट में दोगुने या आधे हो सकते हैं। एक्सपायरी डे की पोज़िशन को किसी भी सेशन से ज़्यादा सख्त रिस्क मैनेजमेंट चाहिए।
- घटनाओं के बाद IV क्रश। ऊंचे IV वाली घटनाओं (बजट, RBI मीटिंग) से पहले ऑप्शन खरीदकर घटना तक रखने से दिशा सही होने पर भी IV गिरने से अक्सर पैसा जाता है।
1. किसी एक ऑप्शन पोज़िशन में पूंजी का अधिकतम 1–2% (पूरा प्रीमियम जा सकता है)
2. सारी इंट्राडे ऑप्शन पोज़िशन से 3:10 PM तक पक्की एग्ज़िट
3. एक्सपायरी के दिन: सामान्य से आधा साइज़, टाइट स्टॉप, 3:00 PM से पहले एग्ज़िट
4. एंट्री से पहले India VIX देखें: 20 से ऊपर हो तो पोज़िशन साइज़ 30–50% घटाएं
5. मल्टी-लेग स्ट्रैटेजी में: अलग-अलग लेग नहीं, पूरी पोज़िशन पर अधिकतम नुकसान तय करें
एल्गो ट्रेडिंग रिस्क मैनेजमेंट कैसे सुधारती है
हाथ से रिस्क मैनेजमेंट एक ही तरह से फेल होता है: भावनात्मक दबाव में इंसान अपने ही तय नियम तोड़ देते हैं। स्टॉप लॉस खिसकाए जाते हैं। "बस एक ट्रेड और" के लिए डेली लिमिट नज़रअंदाज़ होती है। "पक्के भरोसे" वाले सेटअप पर पोज़िशन साइज़ बढ़ाया जाता है। ये नाकामियां जानी-पहचानी और अनुमान लगाने लायक हैं: इसलिए नहीं कि ट्रेडर बेहतर नहीं जानते, बल्कि इसलिए कि पैसे के दबाव में इंसानी दिमाग व्यवस्थित रूप से खराब फैसले लेता है।
ऑटोमेशन इस कमज़ोर कड़ी को हटा देता है:
- स्टॉप लॉस: एंट्री के साथ नियम में तय और अपने-आप लागू (कई प्लेटफॉर्म ब्रोकर पर SL ऑर्डर भी लगाते हैं)। ट्रेडर दबाव में उसे भूल या टाल नहीं सकता।
- डेली लॉस लिमिट: तय सीमा पहुंचते ही प्लेटफॉर्म उस दिन की नई ट्रेडिंग रोक देता है। कोई मोलभाव नहीं।
- पोज़िशन साइज़िंग: हर ट्रेड से पहले पूंजी के प्रतिशत वाले नियमों से निकाला जाता है। भरोसे का हिसाब में कोई दखल नहीं।
- समय पर एग्ज़िट: P&L कुछ भी हो, पोज़िशन तय समय पर बंद होती हैं। "बस पांच मिनट और" नहीं।
पढ़ें: मैनुअल बनाम ऑटोमेटेड ट्रेडिंग: अमल का फर्क और ट्रेडर्स AI-आधारित एल्गो ट्रेडिंग की ओर क्यों जा रहे हैं
मैनुअल रिस्क मैनेजमेंट बनाम ऑटोमेटेड रिस्क मैनेजमेंट
| रिस्क नियम | हाथ से अमल | ऑटोमेटेड (ALGORAM) |
|---|---|---|
| स्टॉप लॉस लगाना | अक्सर भूला, टाला या खिसकाया | हर ट्रेड में नियम में तय, हर मिनट जांच (जहां चालू हो, ब्रोकर पर SL-M) |
| डेली लॉस लिमिट | घाटे के बाद अक्सर तोड़ी जाती है | सिस्टम से लागू, सीमा पर नए ट्रेड बंद |
| पोज़िशन साइज़िंग | भरोसे से बदलता है; "मज़बूत" सेटअप पर बड़ा | हमेशा पूंजी के % से गणित |
| समय पर एग्ज़िट | अक्सर छूट जाती है (ध्यान भटकना, लालच) | हर दिन तय समय पर अपने-आप (इंट्राडे 15:00 IST) |
| ट्रेलिंग स्टॉप | हाथ से संभालना बहुत मुश्किल | अपने-आप, हर मिनट जांच |
| एकरूपता | बहुत उतार-चढ़ाव: भावनात्मक हालत पर निर्भर | एक जैसे नियम हर बार: एल्गोरिदम की कोई भावनात्मक हालत नहीं |
| बदले की ट्रेडिंग | घाटे के बाद आम | डेली लिमिट पर नए ट्रेड रुकते हैं |
रिस्क मैनेजमेंट की आम गलतियां जो अकाउंट डुबोती हैं
- एंट्री के बाद स्टॉप लॉस खिसकाना। "वापस आएगा" ट्रेडिंग का सबसे महंगा वाक्य है। स्टॉप लगे, तो निकलें। स्टॉप आपके तार्किक मन ने लगाया था। अपने भावनात्मक मन को उसे पलटने न दें।
- घाटा वसूलने के लिए पोज़िशन साइज़ बढ़ाना। घाटे के बाद पोज़िशन दोगुनी करना खराब दिन को तबाही वाला दिन बनाने का सबसे तेज़ तरीका है। घाटे से भरोसा घटना चाहिए, बढ़ना नहीं।
- बिना डेली लॉस लिमिट के ट्रेडिंग। हर गंभीर ट्रेडर, रिटेल हो या संस्थागत, के पास अधिकतम डेली नुकसान होता है जिसके बाद वह रुकता है। इस नियम के बिना एक खराब सुबह महीने भर की कमाई मिटा सकती है।
- ऑप्शन प्रीमियम को "सिर्फ ₹500 है, क्या फर्क पड़ता है" मानना। असली रकम मायने नहीं रखती। मायने रखता है पूंजी का प्रतिशत। ₹25,000 के ऑप्शन अकाउंट पर ₹500 = 2%: ज़्यादा जोखिम। ₹5 लाख के अकाउंट पर ₹500 = 0.1%: कम जोखिम। हमेशा प्रतिशत में सोचें।
- वोलैटिलिटी के हिसाब से बदलाव न करना। VIX 22 पर भी VIX 12 जितना पोज़िशन साइज़ रखने का मतलब है आपका असली जोखिम काफी बढ़ गया, भले पूंजी नहीं बदली।
- ट्रेडिंग की संख्या को प्रॉफिटेबिलिटी समझना। ज़्यादा ट्रेड = ज़्यादा ट्रांज़ैक्शन खर्च, व्यवहार की गलतियों के ज़्यादा मौके, और प्रदर्शन आंकने में ज़्यादा शोर। संख्या से ज़्यादा क्वालिटी भी रिस्क मैनेजमेंट का सिद्धांत है।
ALGORAM ट्रेडर्स को रिस्क संभालने में कैसे मदद करता है
ALGORAM में रिस्क मैनेजमेंट प्रोडक्ट का दिल है, बाद में जोड़ी गई चीज़ नहीं। प्लेटफॉर्म का हर हिस्सा इस सिद्धांत पर है कि पूंजी बचाना प्रॉफिट कमाने से पहले आता है।
हर ट्रेड पर स्टॉप लॉस नियम में तय होता है और हर मिनट जांचा जाता है, जहां चालू हो वहां ब्रोकर पर SL-M स्टॉप भी। तय रकम या प्रतिशत वाला स्टॉप लॉस, और इंडिकेटर-आधारित ट्रेलिंग स्टॉप।
हर ट्रेड से पहले पोज़िशन साइज़ पूंजी के प्रतिशत वाले नियमों से निकलता है। भरोसे का कोई दखल नहीं। सेगमेंट के हिसाब से कैपिटल बंटवारा और मैक्स लॉट की सीमा सेटअप की क्वालिटी से अलग, एक जैसा जोखिम रखते हैं।
दिन का कुल नुकसान आपकी तय सीमा पर पहुंचते ही उस दिन की नई ट्रेडिंग रुक जाती है। बदले की ट्रेडिंग, घाटे के बाद ओवरट्रेडिंग और खराब दिनों के जुड़ते जाने को रोकती है।
जीतती पोज़िशन के साथ ऊपर चलता है और प्राइस आपके पक्ष में चलने पर फायदा लॉक करता है। जमा प्रॉफिट बचाते हुए डर से जल्दी एग्ज़िट की ज़रूरत हटाता है।
पुश नोटिफिकेशन (शुरू हो रहे हैं): ट्रेड खुलना और बंद होना, स्टॉप लॉस लगना, और 15:40 IST पर डेली P&L सारांश। हर प्रकार सेटिंग्स में चालू या बंद करें।
ALGORAM टीम पुराने डेटा पर स्ट्रैटेजी परखती है और मांगने पर अधिकतम ड्रॉडाउन और घाटे के सिलसिले जैसे नतीजे शेयर करती है।
वर्चुअल कैपिटल के साथ पेपर मोड (जहां आपके अकाउंट पर चालू हो)। कोई असली पैसा दांव पर लगने से पहले जांचें कि स्टॉप, लिमिट और साइज़िंग सही चल रहे हैं।
पढ़ें: बिगिनर्स बिना कोडिंग के एल्गो ट्रेडिंग कैसे शुरू करें | टॉप 10 एल्गो ट्रेडिंग स्ट्रैटेजी | भारत में एल्गो ट्रेडिंग सॉफ्टवेयर कैसे चुनें
पूंजी बचाने के सुनहरे नियम
हर ट्रेडर के लिए रिस्क मैनेजमेंट चेकलिस्ट
🚀 लॉन्च ऑफर: सिर्फ पहले 100 ग्राहकों के लिए
निष्कर्ष
ट्रेडिंग का सबसे अहम सच यह है: अगर आपका रिस्क मैनेजमेंट आपको इतना टिकने ही नहीं देता कि बढ़त अपना असर दिखा सके, तो आपकी स्ट्रैटेजी की बढ़त बेकार है।
हर प्रॉफिटेबल स्ट्रैटेजी में घाटे के सिलसिले आते हैं। हर प्रोफेशनल ट्रेडर के खराब महीने होते हैं। जो सालों टिककर पूंजी कंपाउंड करते हैं और जो अकाउंट डुबोकर मार्केट छोड़ देते हैं, उनमें फर्क स्ट्रैटेजी की बारीकी का नहीं, रिस्क मैनेजमेंट के अनुशासन का है।
इस गाइड के 10 तरीके, पोज़िशन साइज़िंग से ड्रॉडाउन कंट्रोल और वोलैटिलिटी के हिसाब से बदलाव तक, मुश्किल नहीं हैं। ज़्यादातर ट्रेडर इन्हें दिमागी तौर पर जानते हैं। चुनौती लाइव मार्केट के दबाव में लगातार अमल की है, जब भावनाएं हावी हों, हाल के घाटे चुभ रहे हों, और हर मन कहे कि जल्दी वसूल लो।
ऑटोमेशन यही सुलझाता है। बेहतर ट्रेड करके नहीं, बल्कि रिस्क नियम बिना अपवाद लागू करके: हर ट्रेड, हर सेशन, भावनात्मक हालत या हाल के प्रदर्शन की परवाह किए बिना। ALGORAM इसी नींव पर बना है: यह यकीन कि मशीनी तरीके से, बिना अपवाद लागू की गई पूंजी की सुरक्षा ही प्रोफेशनल ट्रेडर की असली बढ़त है।
पेपर ट्रेडिंग से शुरू करें: → ALGORAM का फ्री डेमो: कोई पैसा जोखिम में नहीं
सबसे अच्छा ऑफर: → 5paisa खोलें, 3 महीने फ्री प्लेटफॉर्म एक्सेस
अगला लेख: → एल्गो ट्रेडिंग क्या है? पूरी गाइड
स्ट्रैटेजी: → प्रोफेशनल्स की टॉप 10 एल्गो ट्रेडिंग स्ट्रैटेजी
गलतियों से बचें: → अकाउंट डुबोने वाली टॉप 10 ट्रेडिंग गलतियां
अक्सर पूछे जाने वाले सवाल
Ankit ने कठिन तरीके से सीखा कि रिस्क मैनेजमेंट स्ट्रैटेजी से ज़्यादा मायने रखता है। "यह समझने से पहले मैंने दो अकाउंट डुबोए। उसके बाद जितने प्रोफेशनल्स से मिला, सबने यही कहा: स्ट्रैटेजी ठीक थी, रिस्क मैनेजमेंट नहीं।" ALGORAM उन नियमों को ऑटोमेशन से लागू करने के लिए बना है जिन्हें ट्रेडर दिमागी तौर पर जानते हैं, लेकिन भावनात्मक दबाव में बार-बार तोड़ते हैं।