ईमानदार जवाब
ज़्यादातर ट्रेडिंग प्लेटफॉर्म की मार्केटिंग यह नहीं बताती: एल्गो ट्रेडिंग बिल्कुल प्रॉफिटेबल हो सकती है, और गलत तरीके से की जाए तो लगातार पैसा भी गंवा सकती है।
तकनीक खुद तटस्थ है। एल्गोरिदम नियम लागू करता है। अगर उन नियमों में कई ट्रेड पर पॉज़िटिव आंकड़ों वाली बढ़त है, तो एल्गोरिदम उस बढ़त को लगातार हासिल करेगा। अगर नियमों में बढ़त नहीं है, या वे ऐसे ओवरफिट पुराने पैटर्न पर टिके हैं जो लाइव मार्केट में नहीं चलते, तो एल्गोरिदम लगातार अमल करेगा: सीधे नुकसान की ओर।
यह गाइड व्यावहारिक तस्वीर दिखाती है: भारत में रिटेल एल्गो ट्रेडर्स के लिए असली प्रॉफिटेबिलिटी कैसी दिखती है, सफल और असफल एल्गो ट्रेडर्स में क्या फर्क है, और प्रॉफिटेबल एल्गो ट्रेडिंग का व्यवस्थित रास्ता कैसा है। कोई झूठा वादा नहीं। सिर्फ व्यावहारिक सच।
रिटर्न की व्यावहारिक उम्मीदें
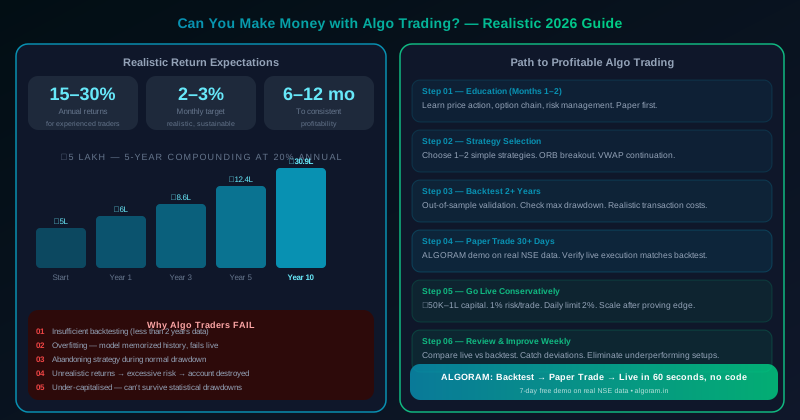
15–30% सालाना रिटर्न को संदर्भ में देखें: पिछले दशक में Nifty 50 इंडेक्स ने करीब 11–13% CAGR दिया है। जो एल्गो ट्रेडिंग अकाउंट लगातार 20–25% सालाना कमाए, वह ज़्यादातर फंड्स और लगभग सारे रिटेल निवेशकों से बेहतर कर रहा है। ये सच में बेहतरीन रिटर्न हैं, और बहुत कम ट्रेडर इन्हें लगातार हासिल करते हैं।
समस्या तब होती है जब ट्रेडर 20–30% मासिक रिटर्न की उम्मीद लेकर आते हैं: ऐसे आंकड़ों के लिए या तो बहुत बड़ा जोखिम चाहिए, असाधारण किस्मत, या मनगढ़ंत ट्रैक रिकॉर्ड। 12+ महीने तक लगातार 20% मासिक रिटर्न का दावा करने वाली कोई भी स्ट्रैटेजी या तो बहुत बड़ा जोखिम ले रही है या झूठ बोल रही है।
₹5 लाख पर 20% सालाना: साल 1 = ₹6 लाख, साल 3 = ₹8.6 लाख, साल 5 = ₹12.4 लाख, साल 10 = ₹30.9 लाख
₹5 लाख पर 2% मासिक (कंपाउंड): साल 1 = ₹6.3 लाख, साल 3 = ₹10.2 लाख, साल 5 = ₹16.4 लाख (इतना लगातार पाना बहुत ही दुर्लभ है)
टिकाऊ 20% सालाना भी समय के साथ असाधारण संपत्ति बनाता है। 100%+ मासिक रिटर्न का पीछा अकाउंट की तबाही पर खत्म होता है।
कुछ एल्गो ट्रेडर लगातार सफल क्यों होते हैं
जो एल्गो ट्रेडर प्रॉफिटेबल, टिकाऊ ट्रैक रिकॉर्ड बनाते हैं, उनमें कुछ बातें आम हैं:
- वे पूंजी लगाने से पहले अपनी बढ़त परखते हैं। कम से कम 2+ साल का बैकटेस्ट डेटा, आउट-ऑफ-सैंपल जांच, और 30+ दिन की पेपर ट्रेडिंग। एक भी रुपया लाइव जाने से पहले उन्हें पता होता है कि उनकी स्ट्रैटेजी का विन रेट, अधिकतम ड्रॉडाउन और औसत प्रॉफिट/लॉस कैसा है।
- वे रिस्क मैनेजमेंट में कोई समझौता नहीं करते। हर ट्रेड में तय 1–2% जोखिम। डेली लॉस लिमिट लागू। अधिकतम ड्रॉडाउन पर नज़र। स्ट्रैटेजी घाटे के सिलसिले झेल लेती है क्योंकि पोज़िशन साइज़ उन्हें झेलने लायक रखा गया है।
- उनकी उम्मीदें व्यावहारिक होती हैं। वे हर महीने 30% कमाने की कोशिश नहीं करते। वे परखे हुए तरीके को लगातार लागू करते हैं और आंकड़ों वाली बढ़त को समय के साथ कंपाउंड होने देते हैं।
- वे व्यवस्थित तरीके से प्रदर्शन की समीक्षा करते हैं। हर हफ्ते लाइव प्रदर्शन की बैकटेस्ट की उम्मीद से तुलना। फर्क की जांच। व्यवहार की गड़बड़ियां जल्दी पकड़ी जाती हैं।
- वे इसे कारोबार मानते हैं, लॉटरी नहीं। एक जैसी प्रक्रिया, तय नियम, व्यवस्थित सुधार। "एक बड़ी जीत" वाली सोच नहीं।
कई एल्गो ट्रेडर फेल क्यों होते हैं
सिर्फ सफलता समझने से ज़्यादा काम का है फेल होने के तरीके समझना:
- अधूरा बैकटेस्ट: 3–6 महीने के डेटा पर परखकर स्ट्रैटेजी लगाना लगभग बेमतलब है। मार्केट कई दौर से गुज़रता है: ट्रेंडिंग, साइडवेज़, ज़्यादा वोलैटिलिटी, कम वोलैटिलिटी। अलग-अलग दौर में व्यवहार देखने के लिए कम से कम 2+ साल चाहिए।
- ओवरफिटिंग: स्ट्रैटेजी को पुराने डेटा पर बिल्कुल फिट किया जा सकता है, जबकि लाइव डेटा पर उसमें कोई असली बढ़त न हो। पुराने डेटा पर जितने ज़्यादा पैरामीटर ऑप्टिमाइज़ करेंगे, ओवरफिटिंग का खतरा उतना ज़्यादा। सच में परखने के लिए उस डेटा पर टेस्ट करें जो मॉडल ने कभी नहीं देखा (आउट-ऑफ-सैंपल टेस्टिंग)।
- सामान्य ड्रॉडाउन में स्ट्रैटेजी छोड़ देना: हर प्रॉफिटेबल स्ट्रैटेजी में घाटे के सिलसिले आते हैं। 60% विन रेट वाली स्ट्रैटेजी में भी समय-समय पर लगातार 5–6 घाटे आएंगे। जो ट्रेडर इन ड्रॉडाउन में स्ट्रैटेजी बदल देते हैं, वे किसी भी स्ट्रैटेजी की बढ़त को असर दिखाने का मौका नहीं देते।
- कम पूंजी: 1% जोखिम पर ₹25,000 का अकाउंट हर ट्रेड में सिर्फ ₹250 का जोखिम ले सकता है। अकेले ट्रांज़ैक्शन खर्च छोटे अकाउंट को काफी खा जाते हैं। Nifty ऑप्शन एल्गो ट्रेडिंग के लिए व्यावहारिक रूप से कम से कम ₹50,000–1 लाख चाहिए।
- अव्यावहारिक रिटर्न का पीछा: 20%+ मासिक रिटर्न का लक्ष्य ऐसे पोज़िशन साइज़ और जोखिम पर मजबूर करता है जो पहले बड़े ड्रॉडाउन पर अकाउंट की तबाही पक्की कर देते हैं।
मैनुअल ट्रेडिंग बनाम एल्गो ट्रेडिंग: ज़्यादा प्रॉफिटेबल कौन?
| पहलू | मैनुअल ट्रेडिंग | एल्गो ट्रेडिंग |
|---|---|---|
| स्ट्रैटेजी का अमल | असंगत: भावनाएं अक्सर हावी | एक जैसा: नियम हमेशा लागू |
| एंट्री का समय | सिग्नल से ऑर्डर तक 8–25 सेकंड | ब्रोकर API से अपने-आप, हाथ से कहीं तेज़ |
| स्टॉप लॉस का पालन | अक्सर खिसकाया या नज़रअंदाज़ | नियम में तय, अपने-आप लागू |
| पोज़िशन साइज़िंग | भरोसे पर आधारित: "मज़बूत" सेटअप पर बड़ा | हर ट्रेड में पूंजी के % नियम से गणना |
| डेली लॉस लिमिट | खराब सुबह के बाद अक्सर टूटती है | अपने-आप लागू: कोई दखल नहीं |
| बढ़ने की क्षमता | एक स्ट्रैटेजी, सीमित घंटे | कई स्ट्रैटेजी, मार्केट के पूरे घंटे |
| कितना ध्यान चाहिए | मार्केट के समय पूरा स्क्रीन टाइम | बहुत कम: फोन से नज़र |
| बैकटेस्ट की क्षमता | हाथ से चार्ट स्क्रॉल करना: व्यक्तिपरक | पुराने डेटा पर व्यवस्थित |
तर्क साफ है: एक ही स्ट्रैटेजी हो, तो एल्गो ट्रेडिंग आमतौर पर हाथ की ट्रेडिंग से बेहतर करेगी, क्योंकि यह व्यवहार की वह गड़बड़ी हटाती है जो हाथ के अमल को कमज़ोर करती है। उदाहरण के लिए, जिस स्ट्रैटेजी का सैद्धांतिक विन रेट 58% है, वह FOMO वाली एंट्री, देर से एग्ज़िट और स्टॉप लॉस तोड़ने की वजह से हाथ के अमल में 51% पर आ सकती है। ऑटोमेटेड होने पर वही स्ट्रैटेजी बैकटेस्ट के कहीं करीब रहती है, क्योंकि हर नियम का पालन होता है (स्लिपेज और खर्च फिर भी लगते हैं)।
ट्रेडिंग एज क्या है, और सब कुछ इसी पर क्यों टिका है
ट्रेडिंग एज (बढ़त) एक आंकड़ों वाला फायदा है: कई ट्रेड में आपकी जीत आपके नुकसान से इतनी बड़ी या इतनी ज़्यादा बार हो कि ट्रांज़ैक्शन खर्च के बाद भी प्रॉफिट बचे। बाकी सब इसी नींव पर बनता है।
बिना बढ़त के एल्गो ट्रेडिंग बस नुकसान को ऑटोमेट करना है। एल्गोरिदम लगातार अमल करेगा, यानी अगर तर्क में पॉज़िटिव एक्सपेक्टेंसी नहीं है, तो लगातार नुकसान।
कैसे परखें कि आपकी स्ट्रैटेजी में बढ़त है या नहीं:
- कम से कम 2 साल के डेटा पर बैकटेस्ट: बेहतर हो 5+ साल, जिसमें कम से कम एक बड़ी मार्केट घटना हो
- आउट-ऑफ-सैंपल परखें: उस डेटा पर टेस्ट करें जो ऑप्टिमाइज़ेशन ने नहीं देखा
- विन रेट और औसत जीत/हार अनुपात देखें: पक्का करें कि एक्सपेक्टेंसी पॉज़िटिव है (विन रेट × औसत जीत > हार की दर × औसत हार)
- अधिकतम ड्रॉडाउन देखें: क्या आप स्ट्रैटेजी के संभलने तक यह ड्रॉडाउन मानसिक और आर्थिक रूप से झेल सकते हैं?
जुड़ा लेख: प्रोफेशनल ट्रेडर्स की टॉप 10 एल्गो ट्रेडिंग स्ट्रैटेजी
बैकटेस्ट क्यों ज़रूरी है
बैकटेस्ट का मतलब है अपनी स्ट्रैटेजी को पुराने मार्केट डेटा पर चलाकर देखना कि वह कैसा प्रदर्शन करती। लाइव पूंजी जोखिम में डालने से पहले यह परखने का मुख्य टूल है कि स्ट्रैटेजी में असली बढ़त है या नहीं।
ALGORAM में बैकटेस्ट और रिप्ले आंतरिक हैं: ALGORAM टीम अपनी स्ट्रैटेजी परखती है और नतीजे मांगने पर शेयर करती है। कोई भी बैकटेस्ट देखें, तो पूछें कि क्या वह कई मार्केट दौर, जैसे 2020 का COVID क्रैश और तेज़ वोलैटिलिटी वाले साल, कवर करता है। जो स्ट्रैटेजी इन सब दौर में टिकी रहे, उसने कई तरह के मार्केट में मज़बूती दिखाई है।
लुक-अहेड बायस: सिग्नल बनाने में भविष्य का डेटा इस्तेमाल करना (हाथ के बैकटेस्ट में आम गलती)
ओवरफिटिंग: जिस डेटा पर प्रदर्शन आंका जा रहा है, उसी पर पैरामीटर ऑप्टिमाइज़ करना
ट्रांज़ैक्शन खर्च को नज़रअंदाज़ करना: स्लिपेज और ब्रोकरेज छोटी बढ़त खत्म कर सकते हैं
बहुत छोटी टेस्ट अवधि: 6 महीने में शायद सिर्फ एक मार्केट दौर आए: यह पूरी तस्वीर नहीं
रिस्क मैनेजमेंट: प्रॉफिट और नुकसान के बीच का फर्क
एक ही स्ट्रैटेजी, एक ही बैकटेस्ट विन रेट, एक ही मार्केट वाले दो ट्रेडर। एक सही रिस्क मैनेजमेंट करता है। दूसरा नहीं। 12 महीनों में नतीजे बिल्कुल अलग होंगे, जैसा हमारी रिस्क मैनेजमेंट गाइड के ट्रेडर A बनाम ट्रेडर B के उदाहरण में दिखाया गया है।
एल्गो ट्रेडिंग की प्रॉफिटेबिलिटी सबसे सीधे तय करने वाले रिस्क मैनेजमेंट के तीन नियम:
- हर ट्रेड में अधिकतम 1% जोखिम। इसी से तय होता है कि आप घाटे के सिलसिले झेल पाएंगे या नहीं। 1% पर लगातार 50 घाटे पूंजी करीब 40% घटाते हैं। 10% पर लगातार 7 घाटे अकाउंट आधा कर देते हैं।
- 2% डेली लॉस लिमिट। जब दिन का नुकसान पूंजी का 2% हो जाए, सारी ट्रेडिंग रुके। इससे खराब दिन तबाही नहीं बनते, और शुरुआती घाटे के बाद बदले की ट्रेडिंग रुकती है।
- अधिकतम ड्रॉडाउन की समीक्षा। जब पीक से ड्रॉडाउन 15–20% से ज़्यादा हो, स्ट्रैटेजी रोकें और समीक्षा करें। शायद कुछ बदल गया है: मार्केट का दौर, स्ट्रैटेजी की गिरावट, या पैरामीटर का खिसकना।
पूरी जानकारी के लिए: एल्गो ट्रेडिंग में रिस्क मैनेजमेंट: प्रोफेशनल गाइड
प्रॉफिटेबल एल्गो ट्रेडिंग का व्यवस्थित रास्ता
भारत में बिगिनर्स के लिए अच्छी एल्गो ट्रेडिंग स्ट्रैटेजी
पहली बार एल्गो ट्रेडिंग करने वालों के लिए ये आसान, जाने-माने तरीके हैं (ये ALGORAM की स्ट्रैटेजी नहीं हैं; इन्हें खुद ऑटोमेट करने के लिए स्ट्रैटेजी बिल्डर वाला प्लेटफॉर्म चाहिए):
- Nifty ORB (ओपनिंग रेंज ब्रेकआउट): जब प्राइस औसत से 3 गुना+ वॉल्यूम के साथ 15 मिनट की ओपनिंग रेंज तोड़े, तब एंट्री। OI पुष्टि ऐच्छिक लेकिन ज़ोरदार सुझाव। साफ नियम, ऊंची लिक्विडिटी, ओपनिंग रेंज पर तय स्टॉप। सबसे अच्छा: 9:30–11:30 AM।
- बैंक निफ्टी VWAP स्ट्रैटेजी: VWAP के ऊपर S1 पर बढ़ते पुट OI की पुष्टि के साथ लॉन्ग CE। VWAP के नीचे R1 पर बढ़ते कॉल OI के साथ लॉन्ग PE। समय वाली एग्ज़िट: 3:10 PM। सबसे अच्छा: 9:30 AM के बाद ट्रेंड वाले सेशन।
- थीटा सेलिंग: जब VIX 15 से नीचे और PCR 0.9–1.1 (न्यूट्रल) हो, ATM या उसके पास का स्ट्रैडल शॉर्ट करें। 80% प्रीमियम मिलने पर या 3:10 PM पर अपने-आप बंद। सबसे अच्छा: एक्सपायरी के अलावा दिन, कम VIX। नेकेड बिक्री में जोखिम असीमित है: हेज और पक्का स्टॉप रखें।
जुड़ा लेख: बिगिनर्स बिना कोडिंग के एल्गो ट्रेडिंग कैसे शुरू करें
कितनी पूंजी चाहिए?
Nifty ऑप्शन एल्गो ट्रेडिंग के लिए व्यावहारिक न्यूनतम पूंजी: ₹50,000–1 लाख। ₹50,000 पर हर ट्रेड में 1% जोखिम = अधिकतम ₹500 नुकसान। कितने लॉट लिए जा सकते हैं, यह स्टॉप की दूरी और मौजूदा लॉट साइज़ (NSE पर देखें) से तय होगा; अक्सर 1 लॉट भी इससे ज़्यादा जोखिम ले लेता है, इसलिए स्टॉप टाइट रखें या पूंजी बढ़ाएं।
कई स्ट्रैटेजी के लिए ज़्यादा आरामदायक पूंजी: ₹2–5 लाख। इससे स्ट्रैटेजी के बीच सही पोज़िशन साइज़िंग होती है और ड्रॉडाउन झेलने की पर्याप्त गुंजाइश रहती है, ताकि पूंजी की कमी की वजह से जल्दी निकलना न पड़े।
ALGORAM आपकी एल्गो ट्रेडिंग में कैसे मदद करता है
ALGORAM प्रॉफिट की गारंटी नहीं देता: कोई भी जायज़ प्लेटफॉर्म नहीं देता। यह ALGORAM की पहले से तय स्ट्रैटेजी को आपके रिस्क नियमों के साथ एक जैसा लागू करने का ढांचा देता है:
- आंतरिक बैकटेस्ट और रिप्ले: ALGORAM टीम स्ट्रैटेजी परखती है; नतीजे मांगने पर मिलते हैं
- पेपर मोड (जहां आपके अकाउंट पर चालू हो): वही लाइव सिग्नल, सिम्युलेटेड फिल और अनुमानित चार्ज, पूंजी लगाने से पहले
- अपने-आप लागू रिस्क नियम: तय स्टॉप लॉस (हर मिनट जांच), डेली लॉस लिमिट, कैपिटल बंटवारा और मैक्स लॉट
- नियम-आधारित क्वालिटी फिल्टर: हर एंट्री से पहले न्यूनतम ADX, दिशा का मेल, न्यूनतम प्रीमियम, बिड-आस्क स्प्रेड और ATR एग्ज़ॉशन, साथ में मार्केट-डायरेक्शन गार्ड
- बिना कोडिंग: स्ट्रैटेजी ALGORAM पहले से तय करता है; आप सिर्फ अपने रिस्क नियम सेट करते हैं
- सर्वर पर अमल: आपके काम के घंटों में भी चलता है; पुश नोटिफिकेशन शुरू हो रही हैं
📈 अपनी एल्गो ट्रेडिंग यात्रा शुरू करें
पेपर मोड में फ्री डेमो: बिना पैसा जोखिम में डाले देखें कि ALGORAM ट्रेड कैसे लेता और संभालता है।
🚀 लॉन्च ऑफर: पहले 100 ग्राहक
निष्कर्ष
क्या एल्गो ट्रेडिंग से पैसा कमाया जा सकता है? हां: सही तरीके, व्यावहारिक उम्मीदों और व्यवस्थित प्रक्रिया पर टिके रहने के अनुशासन के साथ। फिर भी कोई गारंटी नहीं।
हाथ की ट्रेडिंग पर एल्गो ट्रेडिंग का फायदा यह नहीं कि वह मार्केट का बेहतर अनुमान लगाती है: फायदा यह है कि वह आपकी स्ट्रैटेजी का बेहतर अमल करती है। सही रिस्क मैनेजमेंट के साथ अच्छी स्ट्रैटेजी का एक जैसा अमल, इतने ट्रेड तक कि आंकड़ों वाली बढ़त असर दिखा सके: यही फॉर्मूला सच में काम करता है।
एल्गो ट्रेडिंग में फेल होने वाले ट्रेडर आमतौर पर पहचानी जा सकने वाली, रोकी जा सकने वाली वजहों से फेल होते हैं: अधूरा बैकटेस्ट, अव्यावहारिक रिटर्न की उम्मीद, कमज़ोर रिस्क मैनेजमेंट, या सामान्य ड्रॉडाउन में स्ट्रैटेजी छोड़ देना। इनमें से कोई भी नाकामी तय नहीं। सब व्यवस्थित तरीके से संभाली जा सकती हैं।
डेमो से शुरू करें: → ALGORAM फ्री डेमो (पेपर मोड)
सबसे अच्छा ऑफर: → 5paisa खोलें, 3 महीने फ्री एक्सेस
स्ट्रैटेजी की बुनियाद: → एल्गो ट्रेडिंग क्या है? पूरी गाइड
रिस्क मैनेजमेंट: → एल्गो ट्रेडिंग में रिस्क मैनेजमेंट
टॉप स्ट्रैटेजी: → टॉप 10 एल्गो ट्रेडिंग स्ट्रैटेजी
अक्सर पूछे जाने वाले सवाल
Ankit भारतीय मार्केट में एल्गो ट्रेडिंग करते हैं। उनकी व्यावहारिक राय: "एल्गो ट्रेडिंग काम करती है, लेकिन इसलिए कि यह आपकी स्ट्रैटेजी को लगातार लागू करती है, इसलिए नहीं कि यह जादू से रिटर्न बनाती है। बढ़त स्ट्रैटेजी से आनी चाहिए। ऑटोमेशन बस पक्का करता है कि आप उसे हासिल करें।" उन्होंने ALGORAM इसी एक जैसे अमल को हर रिटेल ट्रेडर तक पहुंचाने के लिए बनाया।