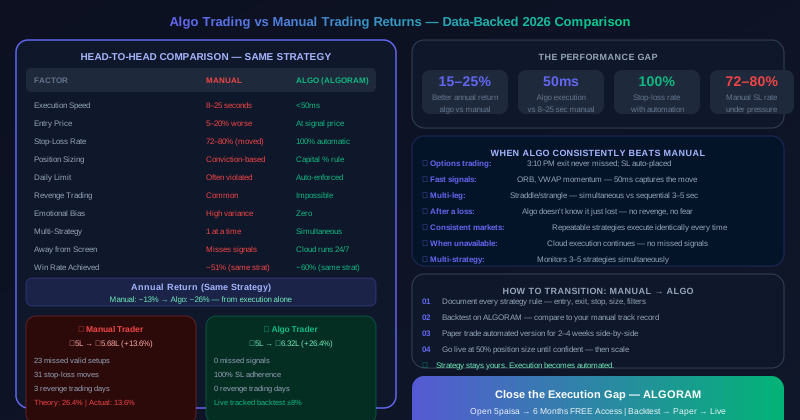
असली सवाल
जब ट्रेडर पूछते हैं "बेहतर रिटर्न किससे, एल्गो या मैनुअल?", तो वे अक्सर गलत सवाल पूछ रहे होते हैं। वे सोचते हैं कि एल्गो ट्रेडिंग के पास कोई जादुई स्ट्रैटेजी है जो उनकी हाथ वाली ट्रेडिंग से बेहतर करती है।
हकीकत ज़्यादा बारीक है: स्ट्रैटेजी आमतौर पर वही रहती है। NIFTY ORB ब्रेकआउट, ORB ब्रेकआउट ही है, चाहे आप उसे हाथ से लगाएं या एल्गोरिदम से। सेटअप की बढ़त, यानी आंकड़ों वाला फायदा, इस पर नहीं बदलता कि ट्रेड कैसे लगाया गया।
बदलती है अमल की क्वालिटी। और अमल की क्वालिटी सीधे तय करती है कि स्ट्रैटेजी की सैद्धांतिक बढ़त असल में पूरी मिलती है, या व्यवहार की गड़बड़ी उसे खा जाती है।
प्रदर्शन का फर्क: कहां से आता है
यह फर्क किसी जादुई एल्गोरिदम से नहीं, पूरी तरह अमल से आता है: बेहतर एंट्री प्राइस, एक जैसे स्टॉप लॉस, बदले की ट्रेडिंग नहीं, एक जैसी पोज़िशन साइज़िंग। इनमें से हर फर्क व्यवहार का है, स्ट्रैटेजी का नहीं। और हर एक साल भर की ट्रेडिंग में काफी जुड़ता है।
अमल की रफ्तार रिटर्न पर कैसे असर डालती है
NIFTY तेज़ चलता है। सक्रिय सेशन में ब्रेकआउट 15 सेकंड में 30–50 पॉइंट खा सकता है। जो ट्रेडर सिग्नल देखता है, उसे आंकता है, कीबोर्ड तक जाता है और ऑर्डर लगाता है, वह आमतौर पर सिग्नल प्राइस से 10–30 पॉइंट बाद घुसता है। ATM ऑप्शन का डेल्टा करीब 0.5 होता है, इसलिए ₹150 के ATM CE पर यह करीब ₹5–15, यानी तुरंत 3–10% खराब एंट्री है।
इसे साल की 200+ एंट्री पर देखें:
- हाथ की देरी से हर ट्रेड में औसत स्लिपेज: 10–25 NIFTY पॉइंट (उदाहरण)
- ATM ऑप्शन प्रीमियम पर असर: करीब 3–8% खराब एंट्री (डेल्टा करीब 0.5)
- साल में 200 ट्रेड पर यह छोटा-छोटा फर्क जुड़कर रिटर्न का बड़ा हिस्सा खा सकता है
- सटीक असर आपकी पोज़िशन साइज़ और कितनी बार देर होती है, उस पर निर्भर है: अपने जर्नल में सिग्नल प्राइस और असली एंट्री प्राइस लिखकर खुद मापें
ALGORAM में सिग्नल आते ही ब्रोकर API से ऑर्डर अपने-आप जाता है, और स्टॉप लॉस नियम में पहले से तय रहता है (हर मिनट जांच; जहां चालू हो, ब्रोकर पर SL-M)।
भावनाओं वाली हाथ की ट्रेडिंग की छिपी कीमत
एल्गो और हाथ की ट्रेडिंग में प्रदर्शन का सबसे बड़ा फर्क अमल की रफ्तार नहीं: बुरे हालात में एकरूपता है।
सोचिए, 5 घाटों के सिलसिले (जो आंकड़ों के हिसाब से हर स्ट्रैटेजी में आता है) में हाथ से ट्रेड करने वाले के साथ क्या होता है:
- घाटा 1 के बाद: सामान्य। प्लान के हिसाब से अगला सेटअप लेता है।
- घाटा 2 के बाद: थोड़ा सावधान। अब भी प्लान पर।
- घाटा 3 के बाद: स्ट्रैटेजी पर सवाल। अगला सेटअप झिझकते हुए, थोड़ा छोटा लेता है।
- घाटा 4 के बाद: शक बड़ा हो जाता है। "बहुत जोखिम वाला" दिखा सेटअप छोड़ देता है। वह सेटअप जीतता है।
- घाटा 5 के बाद: या तो ट्रेडिंग बंद (वापसी छूटती है) या जल्दी वसूली के लिए बड़ी पोज़िशन के साथ बदले की ट्रेडिंग।
उसी 5 घाटों के सिलसिले में एल्गोरिदम का अनुभव: हर सही सेटअप वही पोज़िशन साइज़, वही स्टॉप लॉस, बिना झिझक, बिना भावनात्मक बदलाव। जब बढ़त लौटती है (जो आंकड़ों के हिसाब से लौटती है), एल्गोरिदम उसे पकड़ने के लिए पूरी तरह तैयार होता है। हाथ से ट्रेड करने वाला अक्सर नहीं।
एल्गो बनाम मैनुअल ट्रेडिंग: पूरी तुलना
| पहलू | मैनुअल ट्रेडिंग | एल्गो ट्रेडिंग (ALGORAM) |
|---|---|---|
| अमल की रफ्तार | 8–25 सेकंड | ब्रोकर API से अपने-आप |
| एंट्री प्राइस की क्वालिटी | अक्सर सिग्नल से खराब | सिग्नल प्राइस के आसपास |
| स्टॉप लॉस का पालन | अक्सर खिसकाया | नियम में तय, अपने-आप |
| पोज़िशन साइज़िंग | भरोसे पर आधारित (बदलता रहता है) | पूंजी के % का नियम (एक जैसा) |
| डेली लॉस लिमिट | घाटे के बाद अक्सर टूटती है | अपने-आप लागू, कोई दखल नहीं |
| बदले की ट्रेडिंग | घाटे के बाद आम | नामुमकिन: डेली लिमिट रोक देती है |
| भावनात्मक एकरूपता | बहुत उतार-चढ़ाव | शून्य भटकाव: एल्गोरिदम की भावनाएं नहीं |
| कई स्ट्रैटेजी पर नज़र | व्यावहारिक रूप से 1 स्ट्रैटेजी | एक साथ कई स्ट्रैटेजी |
| प्रदर्शन की ट्रैकिंग | हाथ से जर्नल (अक्सर छूट जाता है) | अपने-आप: हर ट्रेड दर्ज |
| गैरमौजूदगी में अमल | स्क्रीन पर रहना ज़रूरी | मार्केट के समय सर्वर पर अमल जारी |
| स्ट्रैटेजी की रचनात्मकता | इंसान की पूरी रचनात्मकता | तय नियमों तक सीमित |
| नई घटनाओं के हिसाब से ढलना | इंसानी समझ | पहले से तय शर्तों तक सीमित |
उदाहरण (काल्पनिक): एक ही स्ट्रैटेजी, अलग अमल
दो ट्रेडर। एक ही NIFTY VWAP स्ट्रैटेजी। एक ही बैकटेस्ट विन रेट (57%)। एक ही पूंजी (₹5 लाख)। 12 महीने की ट्रेडिंग। (यह समझाने के लिए काल्पनिक उदाहरण है, असली नतीजे नहीं।)
प्रदर्शन का फर्क (26.4% बनाम 13.6%) पूरी तरह अमल की क्वालिटी से आया। किसी ट्रेडर की स्ट्रैटेजी बेहतर नहीं थी। एल्गोरिदम ने बस स्ट्रैटेजी को लगातार लागू करके उसकी सैद्धांतिक बढ़त का ज़्यादा हिस्सा हासिल किया।
सालाना रिटर्न की व्यावहारिक उम्मीदें
| ट्रेडर का प्रकार | सालाना रिटर्न का अनुमान | मुख्य वजह |
|---|---|---|
| अनुभवी, अनुशासित मैनुअल ट्रेडर | 10–20% | अच्छी स्ट्रैटेजी, थोड़ी व्यवहार की गड़बड़ी |
| औसत मैनुअल ट्रेडर | 0–8% (या नुकसान) | भावनाओं में अमल, छूटे स्टॉप |
| एल्गो ट्रेडर, परखी स्ट्रैटेजी | 15–30% | परखी स्ट्रैटेजी का एक जैसा अमल |
| एल्गो ट्रेडर, बिना परखी स्ट्रैटेजी | बदलता हुआ या नुकसान | कमज़ोर स्ट्रैटेजी का एक जैसा अमल |
| Nifty 50 इंडेक्स (पैमाना) | ~12–13% | पैसिव मार्केट रिटर्न |
एल्गो ट्रेडिंग एक ही स्ट्रैटेजी के लिए हाथ की ट्रेडिंग से बेहतर करती है। अगर स्ट्रैटेजी में ही बढ़त नहीं, तो एल्गो ट्रेडिंग उसे लगातार लागू करके लगातार नुकसान देगी। एल्गो का फायदा अमल की क्वालिटी है, स्ट्रैटेजी बनाना नहीं। ऊपर की टेबल के आंकड़े मोटे अनुमान हैं, गारंटी नहीं: सेबी के मुताबिक ज़्यादातर व्यक्तिगत F&O ट्रेडर नुकसान में रहते हैं।
हाथ की ट्रेडिंग कब बेहतर कर सकती है
एल्गो ट्रेडिंग हर हाल में बेहतर नहीं। कुछ खास हालात में हाथ की ट्रेडिंग के असली फायदे हैं:
- नए मार्केट हालात: जिन घटनाओं का पहले कोई उदाहरण नहीं (COVID जैसी घटनाएं, भू-राजनीतिक झटके), उनमें इंसानी समझ चाहिए। जिस एल्गोरिदम के डेटा में ऐसे पैटर्न नहीं, वह असाधारण हालात में भी सामान्य नियम लागू करेगा, जो सबसे अच्छा नहीं हो सकता।
- विवेक वाला मैक्रो एनालिसिस: मार्केट क्यों चल रहा है, यह समझना (FII फ्लो की कहानी, RBI का मूड, ग्लोबल जोखिम लेने की इच्छा) गुणात्मक समझ है जो एल्गोरिदम में स्वाभाविक रूप से नहीं होती।
- छोटे, कम लिक्विड इंस्ट्रूमेंट: जहां बिड-आस्क स्प्रेड चौड़े हों और एल्गोरिदमिक अमल से स्लिपेज बढ़ सकता है। धैर्य के साथ हाथ से अमल कभी-कभी बेहतर प्राइस दिला सकता है।
व्यावहारिक नतीजा: लिक्विड इंस्ट्रूमेंट (NIFTY, बैंक निफ्टी ऑप्शन) में तय, दोहराई जा सकने वाली स्ट्रैटेजी के लिए एल्गो अमल जीतता है। विवेक वाले मैक्रो या नई घटनाओं वाली ट्रेडिंग में इंसानी समझ अब भी अहम है।
एल्गो ट्रेडिंग लगातार कब जीतती है
- ऑप्शन ट्रेडिंग: समय पर एग्ज़िट (3:10 PM) में कोई समझौता नहीं। हाथ से ट्रेड करने वाले इसे चूकते हैं। एल्गो कभी नहीं।
- तेज़ सेटअप: ORB, VWAP मोमेंटम: ऐसे सिग्नल जिनमें शुरुआती चाल पकड़ने के लिए तेज़ अमल चाहिए।
- मल्टी-लेग स्ट्रैटेजी: स्ट्रैडल/स्ट्रैंगल के लेग API से लगभग एक साथ, हाथ से एक-एक करके लगाने के मुकाबले।
- घाटे के बाद: घाटे के तुरंत बाद का समय हाथ से ट्रेड करने वालों के सबसे खराब फैसलों का होता है। एल्गो को पता ही नहीं कि अभी घाटा हुआ।
- एक जैसे मार्केट: जब मार्केट का दौर समझ में हो और स्ट्रैटेजी के नियम परखे हुए हों, ऑटोमेशन भरोसे से बढ़त हासिल करता है।
सबसे अच्छा तरीका: इंसान की स्ट्रैटेजी + एल्गो का अमल
प्रोफेशनल तरीका "एल्गो बनाम मैनुअल" नहीं: हर एक को वहां इस्तेमाल करना है जहां वह सबसे अच्छा है:
- इंसान: स्ट्रैटेजी बनाना, मार्केट के दौर को आंकना, बैकटेस्ट परखना, रिस्क पैरामीटर तय करना
- एल्गोरिदम: ट्रेड का अमल, स्टॉप लॉस संभालना, पोज़िशन साइज़िंग, डेली लिमिट लागू करना, समय पर एग्ज़िट
संस्थागत ट्रेडर ठीक ऐसे ही काम करते हैं: इंसान स्ट्रैटेजी बनाते हैं, एल्गोरिदम उन्हें लागू करते हैं। ALGORAM में स्ट्रैटेजी ALGORAM की टीम बनाती और परखती है, रिस्क नियम आप तय करते हैं, और अमल प्लेटफॉर्म करता है, बिना प्रोग्रामिंग के।
हाथ की ट्रेडिंग से एल्गो ट्रेडिंग की ओर कैसे जाएं
- अपनी मौजूदा स्ट्रैटेजी पूरी तरह लिखें: हर नियम लिखें: एंट्री, एग्ज़िट, स्टॉप, साइज़, फिल्टर। अगर आप इसे सटीक नहीं लिख सकते, तो यह अभी स्ट्रैटेजी नहीं है।
- अपनी लिखी स्ट्रैटेजी का बैकटेस्ट करें (बैकटेस्ट टूल वाले किसी प्लेटफॉर्म पर): बैकटेस्ट के नतीजों की तुलना अपने हाथ वाले ट्रैक रिकॉर्ड से करें। यह फर्क दिखाता है कि व्यवहार की गड़बड़ी आपको कितनी महंगी पड़ी।
- ऑटोमेटेड वर्शन को 2–4 हफ्ते पेपर ट्रेड करें: हो सके तो अपनी हाथ की ट्रेडिंग के साथ-साथ। नतीजों की तुलना करें।
- सावधानी से लाइव जाएं: जब तक सिस्टम के अमल पर भरोसा न हो, अपनी सामान्य पोज़िशन साइज़ के 50% से शुरू करें। भरोसा बढ़ने के साथ साइज़ बढ़ाएं।
जुड़े लेख: भारत में एल्गो ट्रेडिंग कैसे शुरू करें | मैनुअल बनाम ऑटोमेटेड ट्रेडिंग: पूरी तुलना
ALGORAM: हाथ की ट्रेडिंग से ऑटोमेशन तक
ALGORAM उन ट्रेडर्स के लिए है जो अमल की गलतियों से परेशान हैं और ऑटोमेशन चाहते हैं, लेकिन अपनी स्ट्रैटेजी नहीं लिखना चाहते। ध्यान दें: ALGORAM में आप अपनी मौजूदा स्ट्रैटेजी नहीं डाल सकते; स्ट्रैटेजी ALGORAM पहले से तय करता है। प्लेटफॉर्म में आप:
- बिना कोडिंग अपने रिस्क नियम सेट करते हैं: कैपिटल बंटवारा, हर ट्रेड का %, मैक्स लॉट, SL/टारगेट/ट्रेलिंग, ट्रेड की सीमा, डेली लॉस लिमिट
- ALGORAM टीम के आंतरिक बैकटेस्ट और रिप्ले के नतीजे मांग सकते हैं
- पेपर मोड (जहां चालू हो) में वही लाइव सिग्नल सिम्युलेटेड फिल के साथ देख सकते हैं
- लाइव में तय स्टॉप लॉस, डेली लॉस लिमिट और कैपिटल नियम अपने-आप लागू पाते हैं; पर्सनल किल स्विच से कभी भी रोक सकते हैं
- लेजर में हर ट्रेड और अनुमानित चार्ज देख सकते हैं
अपनी खुद की स्ट्रैटेजी ऑटोमेट करनी है, तो स्ट्रैटेजी बिल्डर वाला प्लेटफॉर्म चाहिए। अगर तय नियमों का अनुशासित अमल चाहिए, तो ALGORAM उसी के लिए बना है।
⚖️ देखें ऑटोमेशन क्या फर्क लाता है
पेपर मोड में फ्री डेमो: देखें कि नियम-आधारित अमल कैसा दिखता है, बिना पैसा जोखिम में डाले।
🚀 लॉन्च ऑफर: पहले 100 ग्राहक
निष्कर्ष
एल्गो ट्रेडिंग बनाम मैनुअल ट्रेडिंग असल में स्ट्रैटेजी का मुकाबला नहीं: यह अमल की क्वालिटी की तुलना है। तर्क साफ है: एक ही स्ट्रैटेजी के लिए एल्गोरिदमिक अमल आमतौर पर बेहतर नतीजे देता है, मुख्य रूप से उस व्यवहार की गड़बड़ी को हटाकर जो हाथ के प्रदर्शन को कमज़ोर करती है।
तेज़ एंट्री, एक जैसे स्टॉप लॉस, गणित वाली पोज़िशन साइज़िंग, बदले की ट्रेडिंग नहीं, डेली लिमिट का पालन: ये चमकदार फायदे नहीं हैं। लेकिन साल के 200+ ट्रेड में जुड़कर ये एक ही स्ट्रैटेजी के हाथ और ऑटोमेटेड अमल के बीच साफ फर्क बनाते हैं।
ईमानदार जवाब: अगर आपकी हाथ वाली स्ट्रैटेजी में बढ़त है, लेकिन असली रिटर्न लगातार बैकटेस्ट की उम्मीद से कम रहते हैं, तो फर्क व्यवहार का है। ऑटोमेशन यह फर्क घटाता है: लगातार, मशीनी तरीके से, और भावनात्मक दबाव में आपको जितना हैं उससे बेहतर बनने की ज़रूरत के बिना।
अपना तरीका परखें: मैनुअल बनाम ऑटोमेटेड ट्रेडिंग: पूरी गाइड
एल्गो ट्रेडिंग शुरू करें: भारत में एल्गो ट्रेडिंग कैसे शुरू करें
पहले परखें: बैकटेस्टिंग क्या है? पूरी गाइड
रिस्क मैनेजमेंट: रिस्क मैनेजमेंट गाइड
फ्री डेमो: ALGORAM फ्री डेमो (पेपर मोड)
अक्सर पूछे जाने वाले सवाल
Ankit ने ALGORAM बनाने से पहले हाथ से ट्रेडिंग की। उनका अनुभव: "जब मैंने अपनी स्ट्रैटेजी हाथ से चलाई, तो नतीजे बैकटेस्ट से काफी पीछे रहे। फर्क स्ट्रैटेजी में नहीं, अमल में था।" ALGORAM इसी अमल के फर्क को कम करने के लिए बना है।