ट्रेडिंग में बैकटेस्टिंग क्या है?
मान लीजिए आपने एक ट्रेडिंग स्ट्रैटेजी बनाई है: जब 15 मिनट की कैंडल 2x औसत से ज़्यादा वॉल्यूम के साथ ओपनिंग रेंज का हाई तोड़े, तब NIFTY CE खरीदें, प्रीमियम के 35% पर स्टॉप लॉस, जोखिम के 1.5 गुना पर टारगेट। एक भी रुपया लगाने से पहले आपके सामने एक अहम सवाल है: क्या यह स्ट्रैटेजी सच में काम करती है?
बैकटेस्टिंग इसी सवाल का जवाब देती है। इसमें आपकी स्ट्रैटेजी के नियमों को पुराने मार्केट डेटा, यानी महीनों या सालों के पुराने NIFTY प्राइस डेटा, पर चलाया जाता है और हर सिम्युलेटेड ट्रेड का नतीजा दर्ज होता है। नतीजा बताता है: यह कितनी बार जीती, जीत में कितना कमाया, हार में कितना गंवाया, और घाटे का सबसे बुरा सिलसिला कैसा था।
बैकटेस्टिंग भविष्य के प्रदर्शन की गारंटी नहीं देती। मार्केट बदलते हैं। लेकिन यह एक ज़रूरी काम करती है: उन स्ट्रैटेजी को हटाती है जिनमें इतिहास में कोई बढ़त नहीं थी। जो स्ट्रैटेजी 5 साल के पुराने डेटा पर फेल हो, वह लाइव मार्केट में भी लगभग ज़रूर फेल होगी। और जो स्ट्रैटेजी सख्त बैकटेस्टिंग पास करे, उसके काम करने की ठीक-ठाक संभावना है, बशर्ते आप सही रिस्क मैनेजमेंट लगाएं।
बैकटेस्टिंग ज़्यादातर ट्रेडर्स की सोच से ज़्यादा अहम क्यों है
भारत में ज़्यादातर रिटेल ट्रेडर एक ट्रेडिंग आइडिया से शुरू करते हैं, उसे 3–5 हाल के चार्ट उदाहरणों पर लगाते हैं जहां वह "अच्छा दिखता है", और फिर असली पूंजी के साथ लगा देते हैं। यह किसी दवा को 3 मरीज़ों पर परखकर 3 करोड़ लोगों के लिए सुरक्षित घोषित करने जैसा है।
मार्केट के अलग-अलग दौर होते हैं: ट्रेंडिंग, साइडवेज़, तेज़ उतार-चढ़ाव वाले संकट के दौर, और कम वोलैटिलिटी वाले धीमे दौर। कोई भी स्ट्रैटेजी किसी एक दौर में अच्छी दिख सकती है। सवाल यह है कि क्या वह सब में टिकती है। पर्याप्त डेटा पर बैकटेस्टिंग के बिना:
- आपको नहीं पता कि घाटे का सबसे बुरा सिलसिला कैसा दिखता है, और क्या आप उसे मन से या पैसे से झेल पाएंगे
- आपको असली विन रेट नहीं पता, सिर्फ 5 चुने हुए उदाहरणों से बनी उम्मीद वाला
- आपको नहीं पता कि स्ट्रैटेजी की उम्मीद पॉज़िटिव है, या वह बस इसलिए प्रॉफिटेबल दिखती है कि आपने अनजाने में जीतते उदाहरण चुन लिए
संबंधित: क्या एल्गो ट्रेडिंग से पैसा कमा सकते हैं? | 90% ट्रेडर्स पैसा क्यों गंवाते हैं
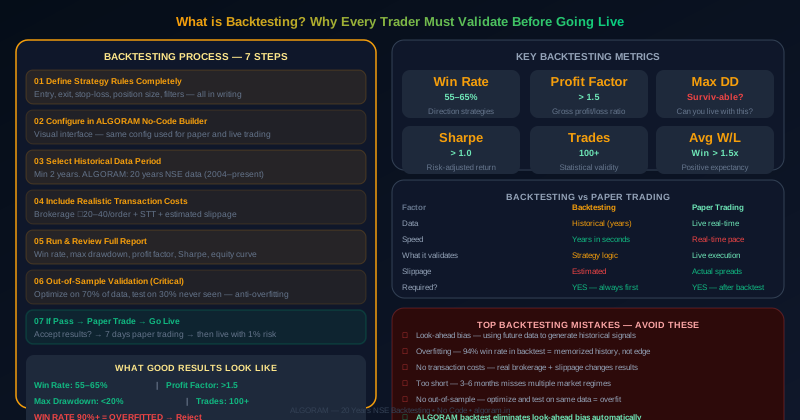
बैकटेस्टिंग कैसे काम करती है: मूल प्रक्रिया
बैकटेस्टिंग आपकी स्ट्रैटेजी के नियमों को पुराने प्राइस डेटा पर सिम्युलेट करती है, हर पुरानी कैंडल को ऐसे मानते हुए जैसे वह असल समय में हो रही हो, आगे का डेटा देखे बिना। हर पुराने ट्रेडिंग सेशन के लिए:
- आपकी एंट्री की शर्तें प्राइस, वॉल्यूम और इंडिकेटर डेटा पर जांची जाती हैं
- शर्तें पूरी होने पर उस कैंडल के क्लोज़ (या सेटिंग के हिसाब से ओपन) पर सिम्युलेटेड एंट्री दर्ज होती है
- एंट्री के बाद सिस्टम देखता है कि पहले स्टॉप लॉस लगा या टारगेट
- ट्रेड का नतीजा (प्रॉफिट या लॉस) दर्ज होता है
- यह हज़ारों पुरानी कैंडल पर दोहराया जाता है
नतीजा हर सिम्युलेटेड एंट्री और एग्ज़िट का पूरा ट्रेड लॉग होता है, आमतौर पर सैकड़ों या हज़ारों ट्रेड। इसी लॉग से सारे अहम प्रदर्शन मापदंड निकलते हैं।
स्टेप-बाय-स्टेप: ट्रेडिंग स्ट्रैटेजी का बैकटेस्ट कैसे करें
अपनी स्ट्रैटेजी के पूरे नियम तय करें
बैकटेस्टिंग टूल छूने से पहले हर नियम लिखें: कौन सा इंस्ट्रूमेंट (NIFTY 50, बैंक निफ्टी, वीकली/मंथली), एंट्री की शर्तें (प्राइस, इंडिकेटर, वॉल्यूम, OI की शर्तें), स्टॉप लॉस का प्रकार (तय %, ATR-आधारित, लेवल-आधारित), टारगेट (R:R या % टारगेट), पोज़िशन साइज़ (पूंजी का %), समय वाली एग्ज़िट, और कोई भी फिल्टर (VIX लेवल, दिन का समय, हफ्ते का दिन)।
नियम बैकटेस्टिंग टूल में डालें
अपने नियम किसी बैकटेस्टिंग टूल, स्प्रेडशीट या कोड में डालें। इंस्ट्रूमेंट, टाइमफ्रेम, एंट्री की शर्तें, स्टॉप लॉस और टारगेट के पैरामीटर और रिस्क नियम ठीक वैसे ही रखें जैसे लाइव में होंगे: बैकटेस्ट और लाइव के नियम अलग हुए तो नतीजों का कोई मतलब नहीं।
पुराने डेटा की अवधि चुनें
इंट्राडे स्ट्रैटेजी के लिए कम से कम 2 साल, ऑप्शन स्ट्रैटेजी के लिए 5+ साल चुनें। अपनी टेस्ट अवधि में बड़ी मार्केट घटनाएं शामिल करें: 2020 का COVID क्रैश, 2022 की रेट-हाइक वाली उथल-पुथल, 2023 की तेज़ी: आपकी स्ट्रैटेजी को सब में मज़बूती दिखानी चाहिए।
असली जैसे ट्रांज़ैक्शन खर्च जोड़ें
हमेशा ब्रोकरेज (हर ऑर्डर ₹20–40), STT, एक्सचेंज ट्रांज़ैक्शन चार्जेस और अनुमानित स्लिपेज जोड़ें। दिन में 2 ट्रेड × 250 ट्रेडिंग दिन = साल में 500 ट्रेड। सिर्फ ट्रांज़ैक्शन खर्च सालाना पूंजी का 2–4% खा सकता है। जो स्ट्रैटेजी खर्च से पहले प्रॉफिटेबल दिखे, वह खर्च के बाद मामूली रह सकती है: बैकटेस्टिंग में ये शामिल होने चाहिए।
पूरी रिपोर्ट चलाएं और देखें
एक अच्छी बैकटेस्ट रिपोर्ट में होते हैं: इक्विटी कर्व, महीने के हिसाब से P&L, विन रेट, अधिकतम ड्रॉडाउन, प्रॉफिट फैक्टर, शार्प रेशियो और पूरा ट्रेड लॉग। हर मापदंड ध्यान से देखें।
आउट-ऑफ-सैंपल जांच
यह सबसे अहम कदम है जिसे ज़्यादातर ट्रेडर छोड़ देते हैं। अपना पुराना डेटा बांटें: 70% डेटा पर स्ट्रैटेजी के पैरामीटर ऑप्टिमाइज़ करें, फिर ऑप्टिमाइज़ की गई स्ट्रैटेजी को बाकी 30% पर परखें जो ऑप्टिमाइज़ेशन ने कभी देखा ही नहीं। अगर अनदेखे 30% पर प्रदर्शन बहुत गिर जाए, तो स्ट्रैटेजी ओवरफिट है।
मंज़ूर या नामंज़ूर करें, फिर पेपर ट्रेड
अगर बैकटेस्ट के नतीजे ठीक हैं (विन रेट चलने लायक, अधिकतम ड्रॉडाउन झेलने लायक, पॉज़िटिव उम्मीद), तो पेपर ट्रेडिंग पर जाएं। अगर नहीं, तो स्ट्रैटेजी सुधारें: एंट्री की शर्तें, स्टॉप या फिल्टर बदलें, और बैकटेस्ट दोहराएं। बैकटेस्टिंग से सीधे लाइव ट्रेडिंग पर कभी न जाएं। देखें: भारत में एल्गो ट्रेडिंग कैसे शुरू करें
बैकटेस्टिंग के अहम मापदंड: क्या देखें
बैकटेस्टिंग बनाम पेपर ट्रेडिंग: दोनों क्यों चाहिए
| पहलू | बैकटेस्टिंग | पेपर ट्रेडिंग |
|---|---|---|
| डेटा | पुराना: सालों का डेटा मिनटों में | लाइव: चलता मार्केट |
| रफ्तार | 5 साल सेकंडों में परखती है | रियल टाइम: दिन या हफ्ते |
| जोखिम में पूंजी | कोई नहीं | कोई नहीं (वर्चुअल) |
| यह क्या परखता है | स्ट्रैटेजी का लॉजिक और बढ़त | लाइव अमल, स्प्रेड, स्लिपेज |
| स्लिपेज | अनुमानित: हकीकत से अलग हो सकता है | असली बिड-आस्क स्प्रेड और फिल के करीब |
| मार्केट के दौर की कवरेज | बेहतरीन: सारे पुराने दौर कवर | सिर्फ मौजूदा हालात तक सीमित |
| कब इस्तेमाल करें | पेपर ट्रेडिंग से पहले | बैकटेस्टिंग पास होने के बाद |
| क्या यह दूसरे की जगह ले सकता है? | नहीं: पेपर ट्रेडिंग भी ज़रूरी | नहीं: बैकटेस्टिंग भी ज़रूरी |
सही क्रम: बैकटेस्ट → पेपर ट्रेड → लाइव। कोई भी कदम छोड़ने से लाइव मार्केट में अनचाहे नुकसान की संभावना बढ़ती है।
बैकटेस्टिंग की आम गलतियां
- लुक-अहेड बायस: पुराने सिग्नल बनाने में आगे के डेटा का इस्तेमाल। उदाहरण: ओपनिंग पर ट्रिगर होने वाले सिग्नल के लिए क्लोज़िंग प्राइस का इस्तेमाल। यह बैकटेस्टिंग की सबसे आम और सबसे नुकसानदायक गलती है।
- ओवरफिटिंग: पैरामीटर तब तक ऑप्टिमाइज़ करना जब तक स्ट्रैटेजी पुराने डेटा पर परफेक्ट न दिखे। 94% विन रेट दिखाने वाली स्ट्रैटेजी शायद ओवरफिट थी। हमेशा आउट-ऑफ-सैंपल डेटा पर पुष्टि करें।
- ट्रांज़ैक्शन खर्च नज़रअंदाज़ करना: ब्रोकरेज, STT और स्लिपेज के बिना टेस्ट करने से प्रॉफिट काफी बढ़ा-चढ़ाकर दिखता है, खासकर ज़्यादा ट्रेड वाली स्ट्रैटेजी में।
- बहुत छोटी टेस्ट अवधि: 3–6 महीने सिर्फ तेज़ी या सिर्फ साइडवेज़ मार्केट दिखा सकते हैं। 2+ साल कम से कम: 5+ साल की पक्की सलाह है।
- सर्वाइवर बायस: ऑप्शन स्ट्रैटेजी को सिर्फ आज के लिक्विड स्ट्राइक पर परखना। 5 साल पहले मौजूद कुछ ऑप्शन अब इलिक्विड या एक्सपायर हो चुके हैं: इससे पुराने नतीजे बिगड़ सकते हैं।
ओवरफिटिंग को समझें: चुपचाप मारने वाला
ओवरफिटिंग तब होती है जब आप स्ट्रैटेजी के पैरामीटर, जैसे RSI पीरियड, मूविंग एवरेज की लंबाई, स्टॉप लॉस प्रतिशत, खास उसी पुराने डेटा के हिसाब से सेट करते हैं जिस पर टेस्ट कर रहे हैं। स्ट्रैटेजी असल में कोई आम पैटर्न नहीं, बल्कि वही खास इतिहास रट लेती है।
ओवरफिटिंग के संकेत:
- पुराने डेटा पर 85% से ऊपर विन रेट: लगभग ज़रूर ओवरफिट
- आउट-ऑफ-सैंपल डेटा पर प्रदर्शन बहुत (30% से ज़्यादा) गिरता है
- स्ट्रैटेजी में कई पैरामीटर (5+) हैं, हर एक अलग से ऑप्टिमाइज़
- टेस्ट अवधि थोड़ी बदलते ही स्ट्रैटेजी "टूट" जाती है
स्ट्रैटेजी आसान रखें: अधिकतम 2–3 शर्तें। 1–2 से ज़्यादा पैरामीटर ऑप्टिमाइज़ न करें। आउट-ऑफ-सैंपल टेस्टिंग (70% ऑप्टिमाइज़, 30% जांच) इस्तेमाल करें। मान लें कि लाइव प्रदर्शन बैकटेस्ट से कुछ कम होगा: 5–10% की कमी आम है। 30%+ की कमी ओवरफिटिंग का संकेत है।
अच्छे बैकटेस्ट नतीजे कैसे दिखते हैं
यह रहा 3 साल (750 ट्रेडिंग सेशन, करीब 450 ट्रेड सिग्नल) की एक अच्छी NIFTY ORB स्ट्रैटेजी के बैकटेस्ट का काल्पनिक उदाहरण:
| मापदंड | नतीजा | आकलन |
|---|---|---|
| विन रेट | 58% | दिशा वाली स्ट्रैटेजी के लिए ठीक |
| औसत जीत | ₹3,200 | औसत हार का 2 गुना |
| औसत हार | ₹1,600 | अच्छी तरह सीमित |
| प्रॉफिट फैक्टर | 1.76 | अच्छा: 1.5 से ऊपर |
| अधिकतम ड्रॉडाउन | 12.4% | ठीक: झेलने लायक |
| शार्प रेशियो | 1.38 | 1.0 से ऊपर: ठीक |
| सबसे बुरा सिलसिला | लगातार 7 घाटे | 1% जोखिम पर = 7% ड्रॉडाउन |
| कुल ट्रेड | 450 | आंकड़ों के हिसाब से अर्थपूर्ण |
यह परफेक्ट स्ट्रैटेजी नहीं है: 58% विन रेट, 12% ड्रॉडाउन, 7 घाटों का सिलसिला। लेकिन इसमें साफ बढ़त है, झेलने लायक ड्रॉडाउन है, और आंकड़ों के भरोसे के लिए पर्याप्त ट्रेड हैं। असली प्रॉफिटेबल स्ट्रैटेजी ऐसी ही दिखती हैं। 90% विन रेट और ज़ीरो ड्रॉडाउन वाली नहीं।
ALGORAM में बैकटेस्टिंग और रिप्ले
ALGORAM में बैकटेस्ट और रिप्ले ग्राहक खुद नहीं चलाते; ये ALGORAM टीम के आंतरिक टूल हैं:
- कौन चलाता है: ALGORAM टीम, और मांगने पर नतीजे शेयर किए जाते हैं
- रिप्ले: रिकॉर्ड किए गए ट्रेडिंग दिनों को 1-मिनट डेटा पर दोबारा चलाता है, ताकि सेटिंग्स की तुलना हो सके
- पेपर मोड: आप खुद वही लाइव सिग्नल वर्चुअल कैपिटल से देख सकते हैं (जहां आपके अकाउंट पर चालू हो)
- अनुमानित चार्जेस: पेपर और लेजर में STT, एक्सचेंज फीस, सेबी फीस, स्टांप ड्यूटी, GST और ब्रोकरेज का अनुमान
- प्रस्तावित: पैनल के अंदर खुद देखी जा सकने वाली कस्टमर बैकटेस्ट रिपोर्ट आगे की योजना में है, आज उपलब्ध नहीं
- ध्यान रखें: बैकटेस्ट, रिप्ले और पेपर के नतीजे लाइव नतीजों से काफी अलग हो सकते हैं
संबंधित: क्या एल्गो ट्रेडिंग से पैसा कमा सकते हैं? | टॉप 10 एल्गो ट्रेडिंग स्ट्रैटेजी
📊 लाइव जाने से पहले परखें
असली पूंजी लगाने से पहले पेपर मोड वाले फ्री डेमो में ALGORAM की स्ट्रैटेजी को काम करते देखें।
🚀 लॉन्च ऑफर: पहले 100 ग्राहक
निष्कर्ष
बैकटेस्टिंग वैकल्पिक नहीं: यह हर प्रोफेशनल ट्रेडिंग सिस्टम की नींव है। ट्रेडिंग आइडिया होने और असली पूंजी लगाने के बीच यह सबसे अहम कदम है। जो स्ट्रैटेजी बैकटेस्टिंग छोड़ती हैं, वे या तो (कुछ समय के लिए) किस्मत से चल जाती हैं या (आमतौर पर जल्दी) पैसा गंवाती हैं।
सही तरीका: अपनी स्ट्रैटेजी पूरी तरह तय करें, असली जैसे ट्रांज़ैक्शन खर्च के साथ 2+ साल के NSE डेटा पर बैकटेस्ट करें, आउट-ऑफ-सैंपल डेटा पर पुष्टि करें, देखें कि नतीजे आपकी शर्तों (विन रेट, ड्रॉडाउन, प्रॉफिट फैक्टर) पर खरे उतरते हैं, फिर लाइव से पहले पेपर ट्रेड करें। हर कदम मायने रखता है। किसी को भी छोड़ने से टाले जा सकने वाले नुकसान की संभावना बढ़ती है।
बैकटेस्टिंग आप किसी भी अच्छे टूल पर सीख और कर सकते हैं। ALGORAM में स्ट्रैटेजी पहले से तय हैं, उनका बैकटेस्ट और रिप्ले ALGORAM टीम चलाती है, और आप पेपर मोड में लाइव सिग्नल परखकर ही लाइव जाते हैं।
अक्सर पूछे जाने वाले सवाल
Rahul ALGORAM में टेक्नोलॉजी संभालते हैं, जिसमें बैकटेस्ट और रिप्ले के आंतरिक टूल शामिल हैं। उनका कहना है: "बैकटेस्टिंग में लगाया हर घंटा भावनाओं वाली लाइव ट्रेडिंग के कई घंटों के अनुभव के बराबर है। आप पूंजी गंवाए बिना सीखते हैं कि क्या काम करता है और क्या नहीं।"