यह आम जानकारी है, निवेश सलाह नहीं। दरें अक्टूबर–दिसंबर 2026 के लिए जारी आंकड़ों के मुताबिक हैं और नियमित रूप से बदलती हैं। ALGORAM ट्रेडिंग सॉफ्टवेयर है, निवेश प्रोडक्ट नहीं। यह सेबी-रजिस्टर्ड निवेश सलाहकार नहीं है, और यहां कुछ भी किसी प्रोडक्ट को खरीदने की सिफारिश नहीं है। अपनी इनकम, लक्ष्यों और टैक्स के हिसाब से प्लान के लिए किसी सेबी-रजिस्टर्ड निवेश सलाहकार से सलाह लें।
आपका सेविंग्स अकाउंट चुपचाप पैसा क्यों गंवा रहा है
असली मायने रखता है आपका रियल रिटर्न: महंगाई (और टैक्स) के बाद आपकी असली कमाई। भारत में खुदरा महंगाई सितंबर 2026 में 5.54% रही, जो अक्टूबर 2024 के बाद सबसे ऊंचा स्तर है। ज़्यादातर बड़े बैंक अब सामान्य सेविंग्स बैलेंस पर सालाना करीब 2.5–3% देते हैं। इस फर्क का मतलब है कि सेविंग्स अकाउंट में पड़ा पैसा हर साल थोड़ा कम खरीद पाता है।
उदाहरण
| पैसा कहां रखा है | ब्याज | 30% टैक्स के बाद | महंगाई (सितंबर 2026) | रियल रिटर्न |
|---|---|---|---|---|
| सेविंग्स अकाउंट | 2.7% | 1.89% | 5.54% | करीब −3.7% |
| बैंक FD | 6.5% | 4.55% | 5.54% | करीब −1.0% |
उदाहरण के लिए दरें, सेस और सेविंग्स ब्याज पर मिलने वाली छोटी टैक्स छूट को छोड़कर। आपके बैंक की दरें और आपका टैक्स स्लैब अलग होंगे।
सबक यह नहीं कि "सेविंग्स अकाउंट में कभी पैसा मत रखो"। आपका इमरजेंसी का पैसा तुरंत उपलब्ध होना चाहिए। सबक यह है कि जिस पैसे की आपको कुछ समय तक ज़रूरत नहीं, उसके लिए बेहतर जगहें हैं, बशर्ते आप समझें कि हर विकल्प जोखिम और लॉक-इन में आपसे क्या मांगता है।
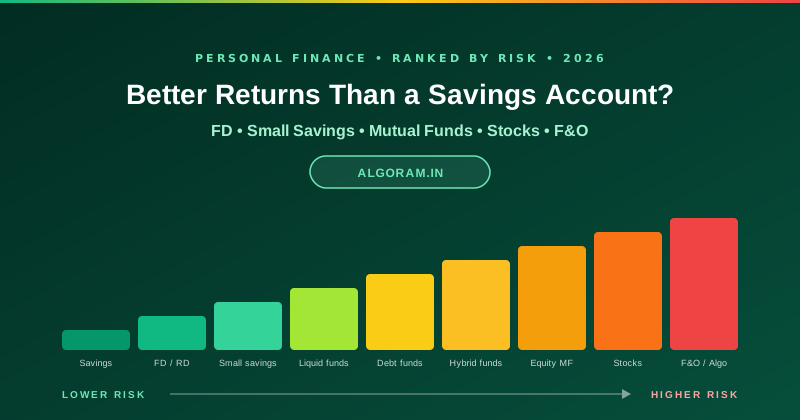
जोखिम की सीढ़ी: नौ विकल्प, सबसे कम जोखिम से सबसे ज़्यादा
यहां हर आम विकल्प एक टेबल में है, रिटर्न के नहीं बल्कि आपकी पूंजी के जोखिम के क्रम में। ऊपर से पढ़ें: टेबल में हर अगला कदम ज़्यादा संभावित रिटर्न देता है और आपसे ज़्यादा जोखिम, ज़्यादा उतार-चढ़ाव या लंबा लॉक-इन स्वीकार करने को कहता है।
| विकल्प | जोखिम | रिटर्न | पैसा कैसे मिलेगा | लॉक-इन | टैक्स |
|---|---|---|---|---|---|
| 1. सेविंग्स अकाउंट | बहुत कम | बड़े बैंकों में करीब 2.5–3%; पोस्ट ऑफिस में 4% | तुरंत | कोई नहीं | आपके स्लैब रेट पर ब्याज पर टैक्स |
| 2. बैंक FD / RD | बहुत कम | अवधि के लिए तय; बैंक के हिसाब से अलग | जल्दी तोड़ें, आमतौर पर थोड़ी पेनल्टी के साथ | आपकी चुनी अवधि | आपके स्लैब रेट पर ब्याज पर टैक्स; TDS लागू |
| 3. छोटी बचत: PPF, POMIS, NSC, SCSS | बहुत कम | तय, हर तिमाही रीसेट: PPF 7.1%, POMIS 7.4%, NSC 7.7%, SCSS 8.2% | सीमित; जल्दी निकालने पर रोक या पेनल्टी | 5 साल (POMIS, NSC, SCSS); 15 साल (PPF) | PPF टैक्स-फ्री; बाकी का ब्याज टैक्सेबल |
| 4. लिक्विड और ओवरनाइट फंड | कम | मार्केट से जुड़ा; शॉर्ट-टर्म दरों के साथ चलता है | आमतौर पर अगले कामकाजी दिन | कोई नहीं | फायदा आमतौर पर आपके स्लैब रेट पर |
| 5. डेट फंड | कम–मध्यम | मार्केट से जुड़ा; ब्याज दरों और क्रेडिट क्वालिटी के साथ चलता है | 1–3 कामकाजी दिन | कोई नहीं (कुछ में एग्ज़िट लोड) | फायदा आमतौर पर आपके स्लैब रेट पर |
| 6. हाइब्रिड फंड | मध्यम | मार्केट से जुड़ा; डेट और इक्विटी का मिश्रण | 1–3 कामकाजी दिन | कोई नहीं (पहले साल में एग्ज़िट लोड आम) | इक्विटी के हिस्से पर निर्भर |
| 7. इक्विटी म्यूचुअल फंड / SIP | ऊंचा | मार्केट से जुड़ा; कम समय में तेज़ी से गिर सकता है | करीब 2–3 कामकाजी दिन | कोई नहीं (ELSS: 3 साल) | 12 महीने के अंदर 20%; उसके बाद सालाना ₹1.25 लाख से ऊपर के फायदे पर 12.5% |
| 8. सीधे शेयर | ऊंचा | मार्केट से जुड़ा; आपकी चुनी कंपनियों पर निर्भर | किसी भी ट्रेडिंग दिन बेचें; अगले दिन सेटलमेंट | कोई नहीं | इक्विटी फंड जैसा ही |
| 9. F&O और एल्गो ट्रेडिंग | बहुत ऊंचा | कोई अनुमानित रिटर्न नहीं; ज़्यादातर व्यक्तिगत ट्रेडर पैसा गंवाते हैं | ट्रेडिंग के किसी भी मिनट पोज़िशन बंद करें; पैसा ब्रोकर की समय-सीमा के हिसाब से निकलेगा | कोई नहीं | आपके स्लैब रेट पर बिज़नेस इनकम |
छोटी बचत की दरें अक्टूबर–दिसंबर 2026 के लिए हैं और हर तिमाही समीक्षा होती है। टैक्स के नियम FY 2026-27 के लिए सरल रूप में दिए गए हैं; अपनी स्थिति के लिए डिटेल CA से जांचें।
सीढ़ी 1–3: तय रिटर्न, बहुत कम जोखिम
1. सेविंग्स अकाउंट
आपका पैसा तुरंत उपलब्ध है, और बैंक जमा पर DICGC का बीमा हर जमाकर्ता, हर बैंक पर ₹5 लाख तक है, ब्याज समेत। शर्त यह है कि यह कवर एक ही बैंक के आपके सभी अकाउंट और FD पर मिलाकर है। दर (बड़े बैंकों में करीब 2.5–3%, पोस्ट ऑफिस में 4%) आमतौर पर महंगाई से पीछे रहती है। इसे इमरजेंसी फंड और रोज़मर्रा के पैसे के लिए इस्तेमाल करें, लंबी बचत के लिए नहीं।
2. बैंक फिक्स्ड और रेकरिंग डिपॉज़िट
FD आपकी चुनी अवधि, एक हफ्ते से दस साल तक, के लिए एक दर तय कर देती है। रेकरिंग डिपॉज़िट यही काम हर महीने की तय रकम के लिए करती है। दोनों पर आपके सेविंग्स अकाउंट वाला DICGC कवर लागू है। आमतौर पर आप FD जल्दी तोड़ सकते हैं, लेकिन बैंक पेनल्टी के रूप में ब्याज दर घटा देता है। ब्याज पर आपके स्लैब रेट से टैक्स लगता है और एक सीमा से ऊपर TDS कटता है, इसलिए टैक्स के बाद रिटर्न दिखाई गई दर से कम होता है, खासकर ऊंचे स्लैब में। RBI ने 7 अक्टूबर 2026 को रेपो रेट बढ़ाकर 5.50% किया, इसलिए पैसा बांधने से पहले मौजूदा FD दरों की तुलना करना ठीक रहेगा।
3. सरकारी छोटी बचत योजनाएं
इनके पीछे भारत सरकार है, और इनकी दरें हर तिमाही तय होती हैं। सरकार ने अक्टूबर–दिसंबर 2026 के लिए इन्हें नहीं बदला:
| योजना | दर (अक्टूबर–दिसंबर 2026) | अवधि | किसके लिए अच्छा |
|---|---|---|---|
| पब्लिक प्रोविडेंट फंड (PPF) | 7.1% | 15 साल | लंबी, टैक्स-फ्री बचत; शुरुआती कुछ सालों के बाद सीमित आंशिक निकासी |
| पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS) | 7.4% | 5 साल | हर महीने ब्याज |
| नेशनल सेविंग्स सर्टिफिकेट (NSC) | 7.7% | 5 साल | तय बढ़त, मैच्योरिटी पर भुगतान |
| सीनियर सिटिज़न सेविंग्स स्कीम (SCSS) | 8.2% | 5 साल | 60 साल और उससे ज़्यादा उम्र वालों के लिए हर तिमाही इनकम |
| पोस्ट ऑफिस सेविंग्स अकाउंट | 4.0% | कोई नहीं | तुरंत पैसा |
सौदा है लिक्विडिटी का। ये योजनाएं टिके रहने का इनाम देती हैं, और जल्दी निकलना या तो मना है या कटौती के साथ होता है।
सीढ़ी 4–6: लिक्विड, डेट और हाइब्रिड फंड
यहां से आगे रिटर्न मार्केट से जुड़े हैं: कोई दर तय नहीं, और आपके निवेश की वैल्यू ऊपर भी जा सकती है और नीचे भी।
- लिक्विड और ओवरनाइट फंड बहुत कम अवधि के इंस्ट्रूमेंट में निवेश करते हैं। मार्केट से जुड़े विकल्पों में ये सेविंग्स अकाउंट के सबसे करीब हैं। रिडेम्पशन का पैसा आमतौर पर अगले कामकाजी दिन तक बैंक में आ जाता है, इसलिए इमरजेंसी फंड का एक हिस्सा अक्सर यहां रखा जाता है।
- डेट फंड बॉन्ड रखते हैं और उन पर ब्याज दर का जोखिम होता है। दरें बढ़ने पर मौजूदा बॉन्ड की कीमत गिरती है, इसलिए लंबी अवधि वाले फंड में थोड़े समय की गिरावट दिख सकती है। RBI के अभी "calibrated tightening" वाले रुख में यह जोखिम असली है। अगर जिन कंपनियों को वे कर्ज़ देते हैं वे मुश्किल में पड़ें, तो डेट फंड पर क्रेडिट रिस्क भी होता है।
- हाइब्रिड फंड डेट और इक्विटी मिलाते हैं। फंड में जितनी ज़्यादा इक्विटी, वह उतना ही अगली सीढ़ी जैसा बर्ताव करता है, संभावित रिटर्न और उतार-चढ़ाव दोनों में।
ज़्यादातर डेट वाले फंड में फायदे पर आपके स्लैब रेट से टैक्स लगता है, आप कितना भी समय रखें। इससे FD के मुकाबले उनकी पुरानी टैक्स बढ़त काफी हद तक खत्म हो गई है, इसलिए उनकी तुलना टैक्स पर नहीं, लचीलेपन और जोखिम पर करें।
सीढ़ी 7–8: इक्विटी म्यूचुअल फंड और सीधे शेयर
लंबी अवधि की संपत्ति आमतौर पर इक्विटी से ही बनती है। सफर ऊबड़-खाबड़ भी यहीं होता है: बुरे साल में अच्छी तरह डाइवर्सिफाइड इक्विटी फंड भी तेज़ी से गिर सकता है, और एक अकेला शेयर उससे कहीं ज़्यादा। इसीलिए आम नियम है कि इक्विटी में सिर्फ वही पैसा लगाएं जिसकी ज़रूरत कम से कम पांच साल नहीं पड़ेगी, और धीरे-धीरे निवेश करें, जैसे SIP से।
- डाइवर्सिफाइड इक्विटी और इंडेक्स फंड आपका पैसा कई कंपनियों में फैलाते हैं। आप किसी भी कामकाजी दिन रिडीम कर सकते हैं (ELSS टैक्स-सेवर फंड में 3 साल का लॉक-इन है), हालांकि कई फंड पहले साल में बेचने पर एग्ज़िट लोड लेते हैं।
- सीधे शेयर में कौन सा शेयर चुनना है, यह फैसला आपका होता है। कुछ कंपनियों में पैसा केंद्रित करने से वह जोखिम बढ़ता है जिससे डाइवर्सिफाइड फंड बचाता है।
- टैक्स (FY 2026-27): 12 महीने तक रखे यूनिट या शेयर के फायदे पर 20% टैक्स। 12 महीने के बाद, सालाना ₹1.25 लाख से ऊपर के फायदे पर 12.5%।
सीढ़ी 9: F&O और एल्गो ट्रेडिंग, सबसे ज़्यादा जोखिम वाली सीढ़ी
फ्यूचर्स और ऑप्शन सीढ़ी में सबसे ऊपर हैं, और रेगुलेटर का अपना डेटा इसकी वजह बताता है। अगस्त 2026 में प्रकाशित इक्विटी-डेरिवेटिव ट्रेडर्स पर सेबी की स्टडी में पाया गया:
खर्च भी मायने रखता है। ट्रांज़ैक्शन खर्च से पहले भी सेबी के सैंपल में 82.1% ट्रेडर्स ने पैसा गंवाया, और ब्रोकरेज, टैक्स व दूसरे चार्जेस ने यह आंकड़ा 87.7% तक पहुंचा दिया।
ऑटोमेशन अपने-आप ये आंकड़े नहीं बदलता। एल्गो ट्रेडिंग यह बदलती है कि ट्रेड कैसे होते हैं: एक जैसे, नियम से, बिना झिझक या बदले की ट्रेडिंग के। यह नहीं बदलती कि मार्केट क्या करता है। घाटे वाली स्ट्रैटेजी को परफेक्ट तरीके से चलाने पर भी वह घाटे वाली ही रहती है। इसलिए F&O और एल्गो ट्रेडिंग निवेश नहीं हैं, और FD या सेविंग्स अकाउंट की जगह नहीं ले सकते। कोई तय रिटर्न नहीं, पूंजी की कोई सुरक्षा नहीं, और घाटे वाले महीने आम हैं।
कोई भी व्यक्ति, ग्रुप या प्लेटफॉर्म जो ट्रेडिंग से "हर महीने तय रिटर्न" या "गारंटीड प्रॉफिट" का ऑफर दे, वह खतरे का संकेत है। ट्रेडिंग के नतीजे स्वभाव से अनियमित होते हैं, और कोई इनका वादा नहीं कर सकता।
लिक्विडिटी बनाम लॉक-इन: पैसा कितनी जल्दी मिल सकता है?
"बिना लॉक-इन वाला निवेश" ढूंढने वाले कई लोग असल में यह जानना चाहते हैं: क्या ज़रूरत पड़ने पर मुझे पैसा वापस मिलेगा? विकल्पों की तुलना ऐसी है:
| विकल्प | पैसा मिलने का आम समय | जल्दी निकलने की कीमत |
|---|---|---|
| सेविंग्स अकाउंट | तुरंत | कुछ नहीं |
| बैंक FD | आमतौर पर उसी दिन, अगर आप तोड़ें | ब्याज दर में कटौती |
| PPF / NSC / SCSS / POMIS | सालों तक सीमित | मना, या कटौती |
| लिक्विड फंड | आमतौर पर अगले कामकाजी दिन | कुछ दिनों के बाद आमतौर पर कुछ नहीं |
| इक्विटी म्यूचुअल फंड | करीब 2–3 कामकाजी दिन | संभावित एग्ज़िट लोड; बेचने वाले दिन का मार्केट प्राइस |
| स्टॉक | किसी भी ट्रेडिंग दिन बेचें; अगले दिन सेटलमेंट | बेचने वाले दिन का मार्केट प्राइस |
| ट्रेडिंग अकाउंट (F&O) | पैसा आपके ब्रोकर अकाउंट में; निकासी ब्रोकर की पेआउट समय-सीमा के हिसाब से | निकलने की कोई कीमत नहीं, लेकिन ट्रेडिंग के दौरान पूंजी खुद जोखिम में है |
ट्रेडिंग अकाउंट इस लिस्ट की सबसे लिक्विड जगहों में से एक है, और वहीं आपकी पूंजी सबसे ज़्यादा जोखिम में भी है। "लॉक-इन नहीं" यह बताता है कि आप कितनी आसानी से निकल सकते हैं। यह कुछ नहीं बताता कि निकलते समय कितना बचेगा।
नीचे से ऊपर की ओर बनाएं
सीढ़ी क्रम से चढ़ने पर सबसे अच्छा काम करती है। एक आम इस्तेमाल होने वाला ढांचा:
- इमरजेंसी फंडतीन से छह महीने का खर्च सेविंग्स अकाउंट, स्वीप-इन FD या लिक्विड फंड में
- सुरक्षानिवेश से पहले टर्म और हेल्थ इंश्योरेंस
- कम समय के लक्ष्यकरीब तीन साल के अंदर चाहिए पैसा: FD, RD, छोटी बचत, लिक्विड या कम अवधि वाले डेट फंड
- लंबे लक्ष्यपांच साल या उससे ज़्यादा के लिए पैसा: SIP से डाइवर्सिफाइड इक्विटी फंड, PPF, NPS
- रिस्क कैपिटलउसके बाद ही, अगर ट्रेड करना हो तो, इतनी रकम जिसे पूरी तरह गंवाने पर भी स्टेप 1–4 पर असर न पड़े
यह एक आम ढांचा है, निजी सिफारिश नहीं। हर स्टेप में कितना जाए, यह आपकी इनकम, आश्रितों, कर्ज़ और लक्ष्यों पर निर्भर है। कोई सेबी-रजिस्टर्ड निवेश सलाहकार आपके साथ यह प्लान बना सकता है।
ALGORAM कहां फिट होता है, और कहां नहीं
ALGORAM सिर्फ सबसे ऊपर की सीढ़ी के लिए ऑटोमेटेड ट्रेडिंग सॉफ्टवेयर है। साफ-साफ, यह क्या नहीं है:
- यह निवेश प्रोडक्ट नहीं है, और सेविंग्स अकाउंट, FD या म्यूचुअल फंड की जगह नहीं लेता
- यह मासिक इनकम नहीं देता और किसी रिटर्न का वादा नहीं करता
- यह आपके इमरजेंसी फंड के लिए नहीं है, न लक्ष्यों के लिए अलग रखे पैसे के लिए
अगर आप स्टेप 1–4 पहले ही पूरे कर चुके हैं और रिस्क कैपिटल से ट्रेड करने का फैसला कर चुके हैं, तो ALGORAM का काम उस ट्रेडिंग को सिस्टमैटिक और नियंत्रित बनाना है:
ऑटो बाय/सेल स्विच या पर्सनल किल स्विच से किसी भी दिन ट्रेडिंग रोकें। आप सब्सक्रिप्शन कभी भी कैंसल कर सकते हैं; कैंसल करने से आगे की बिलिंग रुकती है, और मौजूदा बिलिंग अवधि का पैसा वापस नहीं होता।
पैसा आपके अपने 5paisa अकाउंट में रहता है। ALGORAM कभी क्लाइंट का पैसा नहीं रखता।
इंट्राडे पोज़िशन 15:00 IST पर स्क्वेयर-ऑफ होती हैं, और 14:55 से कोई नई एंट्री नहीं होती।
सेगमेंट के हिसाब से कैपिटल बंटवारा, हर ट्रेड का साइज़, दिन में अधिकतम ट्रेड और डेली लॉस लिमिट चुनें, जो उस दिन नए ट्रेड रोक देती है।
आप वही लाइव सिग्नल पहले पेपर पर भी चला सकते हैं, बिना असली पैसा दांव पर लगाए, और लाइव ट्रेड करने से पहले नतीजे खुद परख सकते हैं। पेपर के नतीजे लाइव से अलग हो सकते हैं। सॉफ्टवेयर कैसे काम करता है, इसकी पूरी जानकारी के लिए पढ़ें ALGORAM क्या है? पूरी गाइड। ज़्यादातर ट्रेडर क्यों गंवाते हैं, इसके लिए देखें 90% ट्रेडर्स पैसा क्यों गंवाते हैं।
📝 पहले पेपर पर आज़माएं
अगर ट्रेडिंग पहले से आपके प्लान का हिस्सा है, तो कोई भी असली पूंजी लगाने से पहले ALGORAM के लाइव सिग्नल, रिस्क जांच और एग्ज़िट पेपर पर देखें।
निष्कर्ष
अगर आप बस सुरक्षित तरीके से सेविंग्स अकाउंट से ज़्यादा कमाना चाहते हैं, तो जवाब इस सीढ़ी में नीचे है, ट्रेडिंग में नहीं: FD या RD, कोई सरकारी छोटी बचत योजना, या लिक्विड फंड, इस हिसाब से चुना हुआ कि पैसे की ज़रूरत कब होगी। पांच या ज़्यादा साल दूर के लक्ष्यों के लिए, डाइवर्सिफाइड इक्विटी फंड कई निवेशकों के लिए लंबी अवधि की बढ़त का मुख्य रास्ता रहे हैं, बशर्ते आप गिरावट झेल सकें।
अगर आपका इमरजेंसी फंड और लंबे निवेश पहले से हैं, और आपने जोखिम उठा सकने लायक पैसा अलग रखा है, तो ALGORAM उस ट्रेडिंग को सिस्टमैटिक बनाता है। कोई लॉक-इन नहीं, आपका पैसा आपके अपने 5paisa अकाउंट में रहता है, इंट्राडे पोज़िशन 15:00 तक बंद होती हैं, और डेली लॉस लिमिट आप तय करते हैं। रिटर्न की कभी गारंटी नहीं, और नुकसान बड़ा हो सकता है।
सिर्फ शैक्षणिक जानकारी। ब्याज दरें, टैक्स नियम और योजनाओं की शर्तें बदलती हैं; कुछ करने से पहले बैंक, पोस्ट ऑफिस, फंड हाउस या किसी योग्य CA से मौजूदा शर्तें जांचें। ALGORAM एल्गोरिदमिक ट्रेडिंग सॉफ्टवेयर और उससे जुड़ी टेक्नोलॉजी सेवाएं देता है। यह निवेश सलाहकार, रिसर्च एनालिस्ट या पोर्टफोलियो मैनेजर नहीं है। इक्विटी और डेरिवेटिव ट्रेडिंग में मार्केट, एग्ज़िक्यूशन, लिक्विडिटी और टेक्नोलॉजी के जोखिम होते हैं; ऑप्शन ट्रेडिंग में बड़ा नुकसान हो सकता है। किसी रिटर्न या पूंजी की सुरक्षा की गारंटी नहीं है।
स्रोत
- अक्टूबर–दिसंबर 2026 की छोटी बचत दरें: Business Today, 30 सितंबर 2026
- सितंबर 2026 की CPI महंगाई: MoSPI प्रेस रिलीज़, 12 अक्टूबर 2026
- RBI का रेपो रेट 5.50% करना: SCC Online, 9 अक्टूबर 2026
- व्यक्तिगत F&O ट्रेडर्स पर सेबी की स्टडी, FY26: Business Today, 21 अगस्त 2026
- जमा बीमा कवर: DICGC
अक्सर पूछे जाने वाले सवाल
Ankit ALGORAM के फाउंडर और मैनेजिंग डायरेक्टर हैं। वे भारतीय ट्रेडर्स के लिए पैसे की बुनियादी बातों और जोखिम पर लिखते हैं: ट्रेड करने से पहले क्या तैयार होना चाहिए, और ट्रेडिंग कैपिटल को उस बचत से अलग कैसे रखें जिस पर आप निर्भर हैं।